Яндекс для всех.
Глава 5. Яндекс. Деньги.
5.1. Что такое "электронные деньги".
Вначале была электронная коммерция. Это такой вид предпринимательской деятельности, который для осуществления коммерческих операций использует электронные средства обмена данными. Как правило, говоря об электронной коммерции, имеют в виду механизмы, позволяющие упростить работу и продавцов, и покупателей. Типичными примерами электронной коммерции в секторе B2C (business-to-consumers, бизнес для клиента) является интернет-магазин, в секторе B2B (business-to-business, бизнес для бизнеса) — электронные биржи или площадки для оптовой торговли.
Одной из основных составных частей электронной коммерции является электронная торговля. В "Словаре по экономике и финансам"2 дается такое толкование этого термина:
Электронная торговля — это торговля, осуществляемая с помощью электронного документооборота в сети Интернет.Несколько иное пояснение дает ВТО (Всемирная торговая организация). В нем говорится, что электронная торговля "является специфической формой торговли, принципиально новым способом покупки, продажи и распределения товаров и услуг, регулируемых в настоящее время международно признанными многосторонними правилами торговли, в частности Генеральным соглашением о торговле услугами (ГАТС).".
По данным Минэкономразвития России, годовой оборот электронной торговли для частных потребителей в 2005 году составил 1,1 млрд долл., или 1 % всего товарооборота. Темп роста электронной торговли в РФ — 40 % в год. Крупнейшим магазином Рунета считается "Озон" (www.ozon.ru), оборот которого в первом полугодии 2005 года превысил 24 млн долл.
По данным аналитиков Oborot.ru, в 2006 году объем рынка розничных интернет-продаж достиг примерно 1,2 млрд долл. (рост — 40 % по сравнению с предыдущим годом).
Цифры, приведенные здесь, не являются окончательными. Оценки розничного рынка торговли в Интернете (business-to-consumers, B2C), выполненные на основе данных из различных источников, значительно расходятся. Так, согласно данным, полученным НАУЭТ (Национальной ассоциацией участников электронной торговли) на основе агрегирования сведений по интернет-магазинам, на этот сектор в 2005 году пришлось 1,02 млрд долл., что на 51 % больше, чем в предыдущем году (662 млн). По результатам же опроса 3850 посетителей интернет-кафе Cafemax, который провела та же компания НАУЭТ, получается, что все российские интернет-магазины заработали 2,6 млрд долл.
Основная часть розничного интернет-рынка (39 %) досталась магазинам бытовой техники и электроники. Наибольший прирост в В2С был отмечен в группе товаров по уходу, косметике и парфюмерии (оборот — 8 млн долл.), товаров и оборудования для дома (30 млн), аудио-, видео- и цифровой техники (13,6 млн), товаров для детей, подарков, хобби и цветов (19,4 млн), медицинских товаров (8 млн).
Аналитики вычислили, что покупки через Интернет делают 10 млн. россиян (половина всех пользователей), и даже подсчитали среднюю сумму, потраченную типичным любителем онлайнового шопинга, — 634 долл.
Но никакая торговля, будь это торговля в обычном ее понимании или электронная, не может обойтись без эквивалента товара, выраженного в денежном выражении. Другими словами — без денег. В оффлайновой торговле расчеты производятся либо реальными деньгами, либо безналичным перечислением, в том числе с использованием банковских кредитных карт. Но наличные деньги, удобные для такого вида торговли, неудобны для оплаты товаров при интернет-покупках. Поэтому более чем оправдано было появление так называемых "электронных" или "цифровых" денег.
5.1.1. Электронные деньги.
Никаких электронных денег нет и быть не может! По одной простой причине — в законодательстве Российской Федерации понятие электронных денег отсутствует. Деньгами, как это определено в Гражданском кодексе РФ, могут являться только рубли, наши привычные российские дензнаки. В то же время электронные деньги существуют и не входят в конфликт с законодательством. И, как уже отмечалось, оборот электронной торговли, в которой участвуют и электронные деньги, растет год от года. Так что же это такое, электронные деньги?
"Электронные", или, другими словами, "цифровые деньги", существуют в двух вариантах, двух типах. Первый — кредитные смарт-карты и карты с хранимой стоимостью (предоплаченные карты). Второй — виртуальные деньги, являющиеся платежными средствами, не имеющими физического воплощения.
□ В качестве эмитентов и плательщиков по кредитным картам выступают банки, а основой хранимого и перемещаемого с их помощью денежного эквивалента являются банковские депозиты.
□ Предоплаченные карты или иные платежные средства могут выпускаться различными компаниями (телефонными, транспортными и другими), а не банками, как в первом случае. Если такие карты станут принимать многие фирмы, то взаимные требования и расчеты по ним будут проводиться уже не через банки, а через бухгалтерские документы компаний-эмитентов.
□ Виртуальные деньги представлены в виде выпущенных в электронном виде денежных сертификатов на предъявителя. Этими средствами оперируют платежные системы, с помощью которых можно передавать их от одного человека другому, оплачивать товары и услуги через Интернет, обменивать сертификаты одной системы на сертификаты другой, вводить в платежную систему и выводить денежные средства из нее. Сертификаты (или иные обязательства) выпускает обслуживающая платежную систему кредитная организация. Это может быть банк, а может быть и иное учреждение. Но в любом случае все российские системы электронных платежей обязательно используют банковские счета. И уже с этого счета происходит перенос электронной стоимости, сначала в кошелек покупателя, а потом продавцу за приобретенный товар.
Дэвид Чаум — изобретатель электронных денег. Первым разработал и запатентовал идею "цифровых наличных" Дэвид Чаум (David Chaum). Им была предложена первая платежная интернет-система DigiCash, предназначенная для представления денежных купюр в виде некой последовательности цифр. Этот набор цифр мог быть продиктован по телефону, отправлен факсом, но, главное, он мог использоваться в Интернете. Получатель предъявлял этот набор цифр банку, банк подтверждал действительность записи, и соответствующая сумма зачислялась на банковский счет. По сути, это был электронный вариант сертификата на предъявителя.До тех пор, пока денежные сертификаты вращаются в рамках платежной системы, их можно сравнивать с фишками казино — на них можно делать ставки (осуществлять покупки), они имеют определенный номинал, система обязана принимать их у владельца по номинальной стоимости.
К преимуществам электронных денег относится доступность получения счета, мобильность, безопасность передачи информации и простота использования.
Принцип работы системы электронных платежей заключается в переводе наличной суммы денег на личный счет пользователя в электронном эквиваленте. Они хранятся на сайте системы. Пользователь может оплачивать с этого счета свои покупки, получать на него денежные переводы, обналичивать их в реальных банках.
Существующие на данный момент системы электронных денег по типу доступа к электронному счету можно разделить на две группы: требующие установки на компьютер пользователя дополнительного программного обеспечения, и платежные системы, имеющие веб-интерфейс. Оба варианта доступа поддерживаются в таких системах, как WebMoney и Яндекс. Деньги.
Виртуальные деньги существуют в виде файлов, защищенных цифровой подписью эмитента. Программа, установленная на компьютере и используемая для хранения электронных денег и расчетов с ними, называется кошельком. Платежные системы, работающие с виртуальными деньгами, нельзя путать с интернет-банкингом — услугой, предоставляемой банком своему клиенту для облегчения управления счетом. Они служат для проведения быстрых и безопасных расчетов между многочисленными пользователями, в качестве которых могут выступать как частные лица, так и организации, и образуют совершенно отдельный рыночный сектор.
Разница между электронными деньгами и банковскими карточками заключается также в том, что первые в любой из электронных платежных систем являются деньгами сами по себе, а вторые лишь записями о деньгах в банке.
Электронные деньги можно получать, передавать знакомым и незнакомым, платить ими за услуги и товары, давать взаймы. Как и при использовании "настоящих денег", все расчеты происходят в режиме реального времени. Пользователю электронного кошелька, на который должны поступить денежные средства, совершенно не обязательно в это время находиться в Сети. Деньги будут зачислены в момент их поступления, а проверить это можно в любой иной момент времени.
Важным свойством электронных платежей является их оперативность. Особенно важно это обстоятельство при расчете за "цифровые товары" — коды доступа, пин-коды, оплата услуг за Интернет, мобильный телефон. Оплатив такой товар, вы через весьма небольшое время получите его, а не будете ждать, пока пройдет банковский платеж или почтовый перевод. По оперативности прохождения платежей электронные деньги сравнимы с кредитными картами.
Чем еще интересны электронные деньги? — возможностью получать платежи, даже небольшие, брать в долг. Это удобно в тех случаях, когда вы работаете удаленно на разных заказчиков (делаете баннеры, разрабатываете сайты). Удобно вам, удобно заказчику. Нет необходимости иметь счет в банке, все перечисления выполняются не отходя от компьютера, перечисления поступают быстро, и размер комиссии существенно меньше. А полученные средства можно сразу реализовать, уплатив за необходимый товар или услугу.
Совершенно уникальное свойство электронных денег заключается в возможности проведения микроплатежей, крайне невыгодных при иных способах перечисления денежных средств.
Методы обмена настоящих денег на электронные и обратно тоже достаточно хорошо отработаны и подробно расписаны на сайтах платежных систем. Вы можете перечислить деньги с банковского счета и на счет, отправить их себе почтовым переводом, получить наличные в обменном пункте… Для ввода денег в систему удобно использовать платежные карты — многие фирмы позволяют вызвать курьера на дом, который приедет и продаст вам требуемую карточку. Все, что вам останется сделать после этого — набрать код карточки в вашем кошельке, и сумма будет зачислена на счет.
Если подвести итоги сказанному, то можно сделать вывод — электронные деньги являются удобным средством для выполнения мгновенных платежей. Удобным для тех, кто что-либо покупает или продает через Интернет. (Вспомните, как в одном из реалити-шоу его участники были вынуждены обеспечивать себя путем заказа необходимых товаров только через Интернет.) Удобно использование электронных денег и для ведения бизнеса в Сети — чего только не продается сейчас в электронных магазинах, а расчеты выполняются электронными деньгами. Можно и зарплату своим удаленным сотрудникам выплачивать электронными деньгами — быстро, удобно, минимум комиссионных, нет зависимости от того, находятся ли они в одном с вами городе или в ином.
5.1.2. Платежные системы.
В российской части Интернета наиболее известны две платежные системы, работающие с электронными деньгами. Это Яндекс. Деньги (основанные на технологии PayCash) и WebMoney. Подход к тому, чем являются электронные деньги внутри каждой из этих систем, различен. Яндекс. Деньги держат на счетах клиентов (кошельках) реальные денежные суммы, выраженные в рублях, WebMoney — титульные знаки, эквивалентные одной из трех используемых в ней денежных единиц (российский рубль, американский доллар и евро). Эти эквиваленты рассматриваются в системе как ценные бумаги (да, как ценные бумаги — посмотрите внимательно, что будет написано у вас в соглашении при выводе денег). А вот в Яндекс. Деньгах при выводе денежных средств формируется платежное поручение (если вы выводите их на свой банковский счет), в котором говорится о выводе денег, а не каких-либо их эквивалентов.
В этой книге мы будем рассматривать систему Яндекс. Деньги, но, все же, прежде чем говорить о ней, о ее особенностях и возможностях, остановимся ненадолго и на других платежных системах.
В конце прошлого века в мире существовало и оказывало услуги несколько сотен различных платежных интернет-систем, большинство из которых было ориентировано на интернет-платежи, связанные с транзакциями небольших объемов денежных средств для расчета за сделки в Интернете. В России действовало несколько десятков подобных систем, также ориентированных в основном на оплату интернет-покупок. В их числе были такие системы, как АССИСТ, Рапида, e-port и др. В настоящее время некоторые из существовавших систем исчезли, другие переориентировали свой бизнес на обслуживание специализированных электронных платежей.
Любая электронная платежная система (ЭПС) обеспечивает ряд преимуществ своих электронных денег (ЭД) по сравнению с деньгами традиционными, ведь переводы и платежи внутри нее обладают следующими свойствами:
□ моментальностью (занимают считанные секунды);
□ анонимностью (как при расчетах наличными деньгами);
□ относительно небольшими комиссиями (сопоставимыми с комиссиями банков);
□ экстерриториальностью;
□ защищенностью (электронные деньги нельзя или крайне сложно подделать, в отличие от наличных);
□ делимостью (любая сумма ЭД больше принятого в данной ЭПС минимума может быть без труда разделена на множество более мелких частей).
Платежная система CyberPlat.
Первой электронной платежной системой в России была система CyberPlat (рис. 5.1). Созданная в 1997 году на базе отдела электронной коммерции КБ "Платина", в следующем году она провела первую в России операцию пополнения лицевого счета абонента в системе расчетов оператора сотовой связи "Билайн" с использованием электронной цифровой подписи. В основу работы платежной системы CyberPlat положены технологии CyberPOS и CyberCheck.
Сегодня ОАО "CyberPlat.Com" (http://www.cyberplat.ru/) предоставляет инфраструктурные услуги для ведения электронной коммерции. Приоритетными видами деятельности являются обработка платежей и закрытый документооборот в режиме реального времени.
Зарегистрированный в системе покупатель получает возможность совершать покупки в интернет-магазинах и оплачивать их в режиме онлайн либо со своего счета в банке, либо по своей банковской кредитной карточке, зарегистрированной в системе, получать выписки и результаты платежей.
Зарегистрированные в системе клиенты-покупатели могут непосредственно через Интернет оформить платежное поручение, позволяющее выполнить банковский перевод на любой счет в любом российском банке. При этом перевод осуществляется со счета клиента в банке-участнике. Таким образом можно перевести средства из системы CyberPlat на свой счет в любой другой банк или оплатить типовые услуги, например, совершить экспресс-оплату мобильной связи или услуг интернет-провайдеров.
Платежная система ASSIST.
Несколько позже системы CyberPlat была создана система ASSIST (рис. 5.2). На момент запуска проект ASSIST представлял собой интернет-шлюз, одной из главных задач которого было обеспечение платежей по кредитным картам в интернет-магазине "Озон".

Сегодня ASSIST — это мультибанковская система платежей по пластиковым и виртуальным картам через Интернет, позволяющая в реальном времени производить авторизацию и обработку транзакций. В дополнение к стандартному набору карт VISA и MasterCard ASSIST также предоставляет возможность оплаты электронной наличностью — WebMoney, Яндекс. Деньги, e-port, Kredit Pilot в рамках единого пользовательского интерфейса.
С какой целью система, являющаяся, собственно говоря, шлюзом между покупателем и продавцом, подключила, помимо карт, использование платежных систем электронной наличности? Дело в том, что микроплатежи ($3 и менее) по кредитным картам являются невыгодными для интернет-магазинов с точки зрения расходов на одну транзакцию. Такие платежи также невыгодны и банкам-эквайерам3, которые заинтересованы в увеличении суммы одной транзакции, а не в увеличении количества транзакций с малой суммой. Поэтому заключенный договор между платежными системами Яндекс. Деньги и другими с одной стороны, а с другой стороны с ОАО "КИТ Финанс Инвестиционный банк" (Санкт-Петербург), позволил разрешить эту проблему при обслуживании интернет-магазинов, работающих через ASSIST.
Платежная система RUpay.
Система электронных платежей RUpay (рис. 5.3) появилась в 2002 году. Учредителем системы является компания RUpay Financials Ltd. Согласно изначальной задумке разработчиков системы, RUpay создавалась для удобства проведения платежей между гражданами России и Украины, а сегодня это уже интернациональная система.

Возможности системы довольно солидные, они включают:
□ электронные переводы между счетами;
□ покупку, продажу и обмен электронной валюты;
□ платежи в PayPal, E-gold и др.;
□ прием платежей на своем сайте более чем 20 способами;
□ получение средств со счета системы в ближайшем банкомате.
Но есть и определенные ограничения по размеру платежа (он не может быть меньше $1 и больше $2000).
Ввод денег на счет возможен различными способами. Исключение составляет пополнение счета банковскими картами и через систему PayPal. А вот вывести в систему PayPal можно, так же как на свой счет в банке или в системы электронных платежей Яндекс. Деньги, WM и ряд других.
Отличительной особенностью системы RUpay является отсутствие комиссии при внутренних переводах денежных средств. Восполняются эти "потери" за счет установления собственного курса конвертации денег при их выводе или вводе из системы (внутри системы денежные средства учитываются в долларовом эквиваленте).
Платежная система MoneyMail.
Система была запущена в эксплуатацию в 2004 году, сотрудничает с московским банком ФИНАМ. Базовый набор инструментов платежной системы MoneyMail (рис. 5.4) позволяет оплачивать хостинг, приобретать товары и услуги в интернет-магазинах, пополнять игровые аккаунты в онлайновых казино, платить по счетам за услуги ЖКХ и телефонной связи, рассчитываться с провайдерами за Интернет или за сотовую связь, использовать кредитные карты российских банков, а также выставлять счета и отправлять деньги на любой e-mail.
Пополнить счет MoneyMail можно пластиковой картой с логотипом Visa или Mastercard в отделениях "ИмпэксБанка". Кроме этого, пополнить счет можно и в любом другом банке без открытия счета, а также предоплаченными картами MoneyMail. Самым удобным и распространенным способом считается способ пополнения из других платежных систем — WebMoney, Яндекс. Деньги и других электронных платежных систем. Для этого достаточно воспользоваться известными в Рунете обменными сервисами ONLINECHANGE (www.onlinechange.com) либо ROBOXchange (www.roboxchange.com). Соответственно, аналогичным способом можно и вывести MoneyMail.
Интересное решение предлагается системой по защите доступа к своему аккаунту. Владелец счета может ограничить доступ к нему определенным диапазоном IP-адресов. Поэтому, если кому-то и удастся узнать пароль доступа, войти с адреса, не включенного в заявленный владельцем диапазон, не получится. (Но у мошенников может оказаться адрес и из указанного диапазона, и тогда деньги могут исчезнуть.).
Платежная система WebMoney Transfer.
Учетная система WebMoney Transfer (рис. 5.5) обеспечивает проведение расчетов в реальном времени посредством учетных единиц — титульных знаков WebMoney (WM).
Управление движением титульных знаков осуществляется пользователями с помощью клиентской программы WM Keeper. Она позволяет:
□ производить расчеты с другими пользователями, оплачивать товары и услуги в Сети;
□ получать и выдавать займы в титульных знаках (в том числе и коллективно);
□ автоматизировать управление бюджетом вашей совместной деятельности или сетевого предприятия;
□ оплачивать услуги мобильных операторов, провайдеров Интернета и TV, оплачивать подписку на СМИ;
□ создавать собственные цифровые чеки Paymer для оплаты ваших товаров и услуг в интернет-магазинах и моментальных расчетов вне Сети;
□ производить обмен электронных валют;
□ распространять программные продукты и электронные книги в защищенном от копирования формате;
□ производить расчеты по электронной почте, использовать мобильный телефон в качестве кошелька.
Система WebMoney, которую обслуживает WebMoney Transfer, оказалась настолько популярной, что в начале 2007 года в феодосийском музее денег появился стенд, посвященный этой системе. Представленная в залах музея экспозиция демонстрирует хронологию появления денег, обращавшихся на Украине и других странах мира на протяжении двух тысячелетий. А электронные деньги WebMoney логически завершают исторический ряд денежной эволюции. Как сообщили в "Украинском гарантийном агентстве" (это агентство является гарантом системы WMT), в ближайшее время подобный стенд будет размещен и во втором украинском музее денег в городе Каменец-Подольский.
Помимо перечисленных платежных систем действуют и такие, как e-port (http://www.e-port.ru/), Рапида (http://www.rapida.ru/), Юнион кард (http://www.uc.ru/), CONTACT (http://www.contact-sys.com) и др. Одни из них работают с кредитными смарт-картами, другие — с виртуальными деньгами.
Как можно было заметить, многие платежные системы взаимосвязаны и позволяют осуществлять перевод или обмен денег одной системы на другую. В некоторых случаях обмен производится напрямую, в других — через посредников. Что объединяет системы — забота о защите данных о своих клиентах и их наличности. В ряде случаев для защиты передаваемой информации используется SSL-протокол, в других передаваемая информация дополнительно шифруется и подписывается средствами криптографии и ЭЦП (электронной цифровой подписью), в третьих применяется нестандартная система выдачи логинов и паролей доступа.
Платежная система PayCash.
Поскольку Яндекс. Деньги работают по технологии PayCash (рис. 5.6), на этой системе следует остановиться подробнее.

Система PayCash является российской разработкой, которой удалось достичь патентной чистоты и получить четыре патента в России и приоритет в США. В основе PayCash лежит понятие цифровой наличности.
Законодательные основы работы ЭПС PayOash. Согласно указаниям ЦБ РФ № 276 и № 277, которые были приняты в 1998 году, банковские структуры после получения соответствующего разрешения ЦБ имеют право на эмиссию и распространение так называемых предоплаченных финансовых продуктов (ПФП). Согласно этим документам, "под предоплаченными финансовыми продуктами понимаются денежные обязательства кредитной организации, заменяющие в процессе их обращения требования юридических и/или физических лиц по оплате товаров или услуг, и в том числе денежные обязательства, составленные в электронной форме". Однако каких-либо специальных норм относительно контроля таких кредитных учреждений упомянутые указания ЦБ не содержат. Банк "Таврический" в октябре 2002 года стал первым и до сих пор остается единственным российским банком, разработавшим полный пакет внутренних документов и получившим регистрационное свидетельство на право эмиссии ПФП. Тем не менее для дальнейшего развития этих систем необходимо принятие законодательных актов, которые бы регламентировали субъектов, имеющих право на эмиссию цифровых денег, права и обязанности участников и другие важные правовые вопросы.Проблема, с которой сталкиваются пользователи банковских карт в Интернете, заключается в том, что в связи с отсутствием при электронном платеже подписи на чеке, со счета может быть списана любая сумма — достаточно знать номер карты, владельца и срок ее действия. Может обмануть и владелец карты, который после оплаты покупки может заявить, что покупку совершал не он, и потребовать возврата списанных денег у банка.
Система PayCash создавалась с учетом блокирования подобных недостатков в предположении, что любой участник системы может оказаться мошенником.
Поэтому вся информация, создаваемая во время платежа, передается в шифрованном и подписанном цифровыми подписями виде каждой из трех участвующих в сделке сторон (покупателю, продавцу и банку или компании-оператору системы).
С точки зрения пользователя (продавца или покупателя), технология PayCash представляет собой множество "электронных кошельков", у каждого из которых имеется свой владелец. В свою очередь, все кошельки соединены с единым процессинговым центром, в котором и происходит обработка информации, поступающей от владельцев. Пользователи могут производить операции со своими деньгами, не отходя от компьютера. Технология позволяет переводить цифровую наличность из одного кошелька в другой, хранить ее в интернет-банке, конвертировать, выводить из системы на традиционные банковские счета или в другие платежные системы.
В качестве пользователей системы могут выступать физические и юридические лица, а также роботы, то есть автономно функционирующие компьютерные программы, играющие роль магазинов, казино, букмекерских контор и тому подобного, действующие от имени тех и других. Все клиенты равноправны с точки зрения банка. Поэтому не требуется никакой дополнительный статус, чтобы с помощью этой системы принимать платежи (выступать в роли "магазина").
Технология проведения платежей.
Для работы с платежной системой пользователь должен скачать дистрибутив специальной программы — "электронного кошелька" — и установить ее на своем компьютере. При этом создается некая уникальная битовая последовательность, используемая в дальнейшем для создания электронных ключей, используемых для управления действиями пользователя в системе.
На следующем шаге пользователь с помощью установленного кошелька открывает счет (а может открыть и несколько счетов) в банке и каким-либо способом переводит на этот счет деньги. Перевод денег может осуществляться внесением их наличными в кассу банка, почтовым или банковским переводом, переводом с другого кошелька этой же системы. Но можно и не зачислять денег на счет, если пока не требуется совершать каких-либо покупок. Пополнить счет можно и позже.
Для того чтобы иметь возможность расплачиваться, пользователь в своем кошельке создает одну или несколько платежных книжек, на которые переводит опять же с помощью кошелька деньги со своего счета (точнее, не деньги, а денежные обязательства, выпущенные в электронном форме). Фактически получается, что поскольку платежные книжки расположены на компьютере пользователя, деньги теперь хранятся у него. В процессе перевода банк не может отследить, на какую из своих платежных книжек пользователь перевел деньги, и, что еще более важно, банк не знает, кому принадлежат эти книжки.
Какое следствие вытекает из сказанного? Перевод денег между кошельками пользователей в системе РауСаsh происходит анонимно, как анонимно происходит и процесс расчета за покупки. Как происходит процесс платежа? Он состоит из нескольких этапов. На первом продавец запрашивает у покупателя деньги, отправляя ему запрос с включенным в него контрактом сделки. Этот документ подписан цифровым сертификатом продавца. Покупатель, получив запрос, может его отклонить (сделка совершаться не будет) либо принять. Если запрос принимается, покупатель отсылает продавцу данные платежа, а продавец пересылает их в банк для авторизации. После выполнения необходимых проверок банк отправляет продавцу и покупателю квитанции, на основании которых продавец принимает решение о завершении сделки и пересылает покупателю данные, зашифрованные банком на имя покупателя. За выполнение операции система взимает с покупателя комиссионные, размер которых устанавливается владельцем конкретного банка системы PayCash.
Результатом этих длительных на первый взгляд операций является то, что деньги из платежной книжки покупателя передаются продавцу и зачисляются на его платежную книжку, а продавец отправляет покупателю товар или оказывает оплаченные услуги. Длительность же операций весьма относительна. При использовании интернет-технологий и автоматизации процессов проверки и обмена документами, процесс покупки занимает минимальное время.
Для обеспечения надежности и сохранности денег на платежных книжках в системе предусмотрена возможность их резервного копирования. Это позволяет, в случае сбоев в работе компьютера, восстановить данные своего кошелька и платежных книжек. Не стоит лишь лениться, а обязательно сохранять резервные копии после каждой совершенной операции.
Пользователь может не только выполнять операции по оплате товаров или услуг или переводить деньги внутри системы с одного кошелька в другой. Электронные деньги можно выводить и за пределы системы PayCash (на свой банковский счет, кошелек другой системы электронных платежей). Для этого пользователь подает команду перевести часть или все средства со своего счета в банке системы на счет в каком-либо реальном банке, где он сам или его представитель может физически их получить, либо обменивает их на денежные эквиваленты другой системы через специальные обменники.
На сегодняшний день по технологии РауСаsh работают 4 платежные системы: Яндекс. Деньги (Россия), Cyphermint PayCash (США), DramCash (Армения), PayCash (Украина).
Подытожим…
Из сказанного здесь о платежных системах можно сделать некоторые выводы о преимуществах их использования:
□ доступность — любой пользователь имеет возможность открыть собственный электронный счет (но условия открытия порой резко различаются);
□ мобильность — вне зависимости от места своего нахождения пользователь может осуществлять любые финансовые операции со своим счетом;
□ безопасность — передача информации ведется с использованием SSL-протокола с кодовым ключом в 128 битов либо другими криптографическими алгоритмами;
□ простота использования — для открытия и использования электронного счета не требуется специальных знаний (но все же рекомендуется внимательно знакомиться с описанием системы, а если существует демонстрационный вход, обязательно его попробовать);
□ оперативность — перевод средств со счета на счет происходит в считанные минуты (при выводе средств из системы это время растягивается до нескольких дней).
Юридический статус платежных интернет-систем.
Одна из основных проблем платежных интернет-систем — это юридический статус. Настоящие цифровые наличные действительно являются деньгами в виде нулей и единичек, а не информацией о деньгах. Такие системы вполне могут работать, не обращаясь за услугами в банковский сектор, поэтому к ним невозможно адекватно применять законы, касающиеся вопросов лишь электронной передачи сведений об операциях на банковском счете. Деньги и в такой форме представляют собой обязательство, только не Центрального банка, а эмиссионного центра, который является частью системы. Таким образом, для того чтобы обеспечить юридически оправданное существование подобных систем со стороны государства, необходимо принятие целого ряда законопроектов, которые бы устанавливали необходимые требования, правила работы, ответственность эмитентов, минимальные параметры безопасности и так далее — точно так же, как это традиционно делается в банковском секторе.
Неясный правовой статус цифровых денег вынуждает российские системы приспосабливаться к действующим нормам законодательства и обычаям делового оборота. По информации журнала "Финанс" ("Частные электронные деньги", № 19): "Есть два основных подхода, которые демонстрируют ведущие системы цифровых денег. Webmoney Transfer провозглашает себя учетной системой, с помощью которой желающие могут обмениваться титульными знаками Webmoney. Финансовым гарантом по операциям с WMR выступает АНО "ВМ-Центр", а по операциям с WMZ — Paymer Limited — компания, зарегистрированная на Кипре. Таким образом, векселя, составленные гарантом и переданные ОАО "Гарантийное агентство" номиналом в 1 рубль и датой платежа 1 сентября 2011 года, являются правовым аналогом электронных денег Webmoney".
Юридические сложности не позволяют глобально развиваться ни одной платежной интернет-системе. Из-за разницы в законодательствах различных стран невозможно создание единой мировой системы. Эту проблему каждый решает по-своему. PayCash, например, запускает на своей технологии различные независимые национальные платежные системы. Это Интернет. Деньги в Украине, DramCash в Армении, MonetaExpress в США и, конечно же, Яндекс. Деньги в России. Такой подход позволяет обеспечить технологическую совместимость систем и, при необходимости, объединить их в одну. Другие же платежные системы либо не выходят за границы действия национальной валюты, либо начинают работать в многовалютном режиме, то есть внутри одной системы у них существуют эквиваленты доллара, евро и рубля.
5.2. Яндекс. Деньги как платежная система.
В 2002 году произошло знаменательное событие — на основе платежной системы РауСаsh была создана и запущена система Яндекс. Деньги (рис. 5.7). С тех пор в России РауСаsh проходит под этой торговой маркой. Сегодня платежная система Яндекс. Деньги занимает одно из лидирующих мест среди российских платежных систем и продолжает развиваться стремительными темпами. Вводятся новые услуги, сервисы, расширяется область применения платежной системы. Немаловажную роль в привлечении пользователей сыграло введение веб-интерфейса. Очень легко стать пользователем этой системы — достаточно пройти регистрацию либо скачать специальную программу Интернет-кошелек. При этом в платежной системе автоматически будет открыт счет на ваше имя.

Но все же, прежде чем говорить о том, что такое Яндекс. Деньги и как ими пользоваться, необходимо, пожалуй, остановиться на вопросе правомочности использования этой системы. Поэтому знакомиться с ней надо с прочтения не очень большого документа под названием "Соглашение об использовании системы "Яндекс. Деньги" (на технологии PayCash)". Тем более что это соглашение должен подписать каждый, кто собирается воспользоваться системой, до начала осуществления каких-либо действий в ней.
У меня нет намерений проводить анализ соглашения полностью, да это и не требуется в рамках книги. Хотелось бы только обратить ваше внимание на некоторые моменты.
□ Система может быть использована исключительно для личных, семейных, домашних и иных нужд, не связанных с осуществлением пользователем предпринимательской деятельности.
Что это может означать для пользователя? Помимо расчетов с интернет-магазинами, для чего в первую очередь и предназначена система, пользователь может выводить электронные деньги на свой реальный счет в банке или получать их наличными. В общем случае денежные средства, получаемые пользователем, подлежат налогообложению. Соглашение изначально устанавливает правила, по которым любые средства, положенные пользователем в свой кошелек в этой системе, не являются доходом и потому налогообложению не подлежат.
□ С приведенным положением связано и то, что пользователем может быть лишь физическое, но не юридическое лицо, что еще раз подчеркивается уже в другом пункте соглашения — внесение платежей юридическими лицами не допускается, если иное не согласовано договором между оператором системы и этим юридическим лицом.
□ Ответственность системы регулируется следующим пунктом соглашения — обязательства оператора системы в рамках соглашения ограничиваются приемом платежей у пользователей и перечислением платежей продавцам. При этом, если иное в отдельных случаях прямо не определено соглашением или дополнительной договоренностью сторон, оператор системы не является участником сделки по купле-продаже товаров (оказанию услуг/выполнению работ), заключенной между пользователем и продавцом, и соответственно:
Не регулирует и не контролирует правомочность сделки, ее условия, а равно факт и последствия заключения, исполнения и расторжения сделки, в том числе в части возврата оплаты по такой сделке;
• не рассматривает претензии пользователя, касающиеся неисполнения (ненадлежащего исполнения) продавцами своих обязательств по сделке, в том числе обязательств по передаче товаров, оказанию услуг/выполнению работ.
Вывод из этих положений следующий — вопрос возникновения претензий в случае нарушений условий сделки не может быть адресован системе. Оператор отвечает лишь за правильность выполнения перевода денег по заявке пользователя. За саму сделку несут ответственность продавец и пользователь.
□ А чтобы исключить какую-либо неопределенность, это положение подчеркивается еще в одном пункте соглашения — оператор системы считается исполнившим обязательства по приему платежа от пользователя в пользу конкретного продавца с момента исполнения указанного распоряжения пользователя.
□ В то же время оператор системы, коей являются Яндекс. Деньги, может приостановить действия пользователя в случае возникновения определенных ситуаций, выраженных в том числе при поступлении оператору системы претензий от других пользователей и/или третьих лиц о нарушении пользователем их прав и законных интересов.
Таким образом, получается, что в качестве пользователя может выступать физическое лицо, чьи средства не являются полученными в результате предпринимательской деятельности и налогом не облагаются. Ответственность за выполнение сделок полностью лежит на покупателе и продавце. Яндекс. Деньги выступают лишь в качестве посредника, но при этом отслеживают действия пользователей, основываясь на получаемой со стороны других пользователей информации. Последнее, впрочем, очень легко обойти, заведя для себя новую учетную запись и новый кошелек.
5.2.1. Становление системы Яндекс. Деньги.
Система Яндекс. Деньги была основана в середине 2002 года, а уже к концу года получила (впервые в России!) специализированное банковское свидетельство для системы интернет-платежей. Свидетельство было выдано Центральным банком на эмиссию предоплаченного финансового продукта (ПФП) на технологии PayCash (финансово-технологическая основа "Яндекс. Денег"). Эмиссия и обращение ПФП в России регулируется Указанием 277-У и иными нормативными документами Банка России.
Примечание. ПФП — это финансовый инструмент, ликвидность которого обеспечивается предварительно внесенным фиксированным денежным покрытием. Такие продукты широко распространены в финансовой деятельности в виде дорожных чеков, предоплаченных карт и других розничных инструментов. Их преимущество по сравнению с кредитными инструментами (например, кредитными карточками) или векселями — стопроцентная ликвидность, легкость учета и обращения, отсутствие риска опротестовывания операций (chargeback). Кроме того, в концепцию ПФП изначально была заложена возможность существования этого продукта в электронной форме (в отличие, скажем, от векселей, которые должны быть на бумажном носителе согласно Федеральному закону РФ "О простом и переводном векселе").За первые два года, прошедших с момента создания системы Яндекс. Деньги, в ней было зарегистрировано свыше 200 тыс. пользователей. В 2004 году аналитиками приводились данные о том, что обороты системы за год выросли в 4 раза, а количество переводов (транзакций) — более чем в 8 раз. К концу 2004 года Яндекс. Деньгами можно было оплачивать товары и услуги более 600 компаний, среди которых федеральные сотовые операторы, интернет-провайдеры, спутниковое телевидение, "розничные" банки, все крупнейшие интернет-магазины российского сегмента сети, коммунальные услуги.
Следующим этапом развития системы стало появление веб-версии. Это произошло в середине 2005 года. С этого момента пользователю стало не обязательно скачивать и устанавливать на своем компьютере специальную (пусть и бесплатную) программу, а достаточно было зарегистрироваться на Яндексе, чтобы в дополнение к почтовому ящику получить еще и личный кошелек.
Что такое регистрация на Яндексе вы уже знаете, поэтому вполне можете заметить, что, практически, у кошелька будет анонимный владелец, о котором может быть ничего не известно, за исключением его имени как имени пользователя Яндекса. Этого более чем достаточно, если вы не боитесь рисковать при перечислении денежных средств с кошелька на кошелек либо оплачивая товары и услуги. Для вывода денег из системы, обналичивания их, такой анонимности будет уже недостаточно, но этот вопрос мы обсудим чуть позже.
Здесь же хочу отметить еще один момент. Комиссия при осуществлении транзакций составляет 0,5 % при каждой операции платежа. При выводе денежных средств на банковский счет или другим способом система Яндекс. Деньги удерживает 3 % (+ 10 рублей при безналичном банковском переводе) от суммы выводимых средств. Кроме того, дополнительный процент взимается непосредственно трансфер-агентом (банк, почта и др.).
Как работает система Яндекс. Деньги.
Рассмотрим последовательность операций при осуществлении платежей в системе Яндекс. Деньги:
1. Вы устанавливаете на своем компьютере программу Интернет. Кошелек и кладете деньги на свой счет в процессинговом центре системы Яндекс. Деньги. Таким образом у вас в Интернет. Кошельке оказывается электронная наличность.
2. Выбираете товар или услугу в электронном магазине и отсылаете заказ — нажимаете кнопку Купить. Ваш кошелек в этот момент должен быть запущен. Кошелек продавца (магазина) выставляет вашему кошельку требование об оплате, содержащее текст контракта (договора купли-продажи). Контракт подписан электронной цифровой подписью продавца.
3. Ваш кошелек предъявляет вам текст договора. Если вы согласны, и у вас достаточно денег на счету, то ваш кошелек отсылает кошельку продавца электронные деньги и подписанный вашей электронной подписью договор.
4. Кошелек продавца предъявляет полученные от вас электронные деньги в процессинговый центр для подтверждения их достоверности.
5. В случае положительного результата проверки процессинговый центр системы Яндекс. Деньги зачисляет соответствующую сумму денег на счет продавца. Сообщение об этом передается кошельку продавца вместе с "квитанцией" для вас.
6. Получив ответ из банка, кошелек продавца передает сообщение об успешном зачислении денег на его счет и посылает "квитанцию" вашему Интернет. Кошельку.
5.2.2. Интернет. Кошелек.
Интернет-кошелек — это программа, которая устанавливается на вашем компьютере. Программа реализует изначально заложенный в систему PayCash способ управления своим кошельком и осуществлением расчетов. Программа невелика по объему (одна из последний версий "весит" чуть более 2 Мбайт, нетребовательна к ресурсам и без проблем устанавливается под любую операционную систему Windows.
Установка Интернет. Кошелька.
Процесс установки программы не должен вызвать у вас каких-либо проблем. Необходимо обратить внимание лишь на несколько моментов.
Во-первых, для доступа к своему кошельку вам потребуется придумать пароль. Он должен состоять не менее чем из 8 символов. Хотя кошелек и находится на вашем компьютере, но для безопасности в случае его хищения лучше не использовать свою фамилию, дату рождения или номер телефона. Придумайте более сложный пароль, который трудно будет подобрать путем ввода данных, связанных с вами.
Во-вторых, вам потребуется выполнить ввод произвольных 60 символов. Ни запоминать, ни записывать их вам не нужно. Этот набор необходим только на этапе генерации вашего личного ключа, которым вы в дальнейшем будете подписывать свои распоряжения по управлению денежными средствами.
В-третьих, вам будет предложено открыть счет в процессинговом центре системы Яндекс. Деньги. В полях Открыть счет в и В валюте выберите соответственно процессинговый центр и валюту, с которыми вы будете работать: Процессинговый Центр (ЭкомБанк) и Российский рубль — для работы с реальными деньгами; ДемоБанк и любая из перечисленных валют — для тестирования системы в демонстрационном режиме.
ДемоБанк — это специальная версия процессингового центра, которая работает только с демо-деньгами, не имеющими реальной ценности. Чтобы убедиться в простоте и удобстве использования системы Яндекс. Деньги, вы можете перевести в свой кошелек демо-деньги из ДемоБанка и поработать с кошельком в демонстрационном режиме.
Когда вы делаете выбор банка, вы можете посмотреть о нем более подробную информацию. Для этого нажмите на кнопку Банк, по которой откроется информация о банке, выбранном в поле Открыть счет в.
В новом окне (рис. 5.8) будет представлена информация о валюте, с которой работает банк (для ЭкомБанка это рубли, для ДемоБанка — еврики, рублики, долларики, лирики и другие игрушечные валюты). Здесь же указаны доменные и IP-адреса и порты как для доступа по обычному HTTP-протоколу, так и для доступа по защищенному протоколу. На отдельной вкладке показан перечень ключей шифрования и сроки их действия. На момент написания этих строк банком было выпущено 4 ключа, из которых для первых двух срок действия уже закончился, третий действует только для проверки ранее подписанных распоряжений, и только четвертым можно подписывать и шифровать свои распоряжения по управлению денежными средствами.

Теперь вам потребуется предоставить информацию о себе. Вот и настала пора вернуться к вопросу о том, надо ли давать о себе полную информацию, либо достаточно минимальных сведений.
Информацию о себе вы можете не предоставлять — она не является обязательной для открытия виртуального счета в процессинговом центре и использования системы Яндекс. Деньги. Однако следует учитывать, что если вы забудете пароль для доступа к Интернет. Кошельку или потеряете сам кошелек, система Яндекс. Деньги сможет вернуть вам денежные средства, находящиеся на вашем счете, только в том случае, если при открытии своего счета вы предоставили системе вашу персональную информацию. В случае отсутствия такой информации достоверно установить то, что владельцем данного виртуального счета являетесь именно вы, будет невозможно.
Персональная информация. К персональной информации относятся полные данные о вашей фамилии, имени и отчестве, серии и номере паспорта или военного билета, кем он выдан. При выводе денег из системы на банковский или иной счет, потребуется заполнить информацию о вашем ИНН.Заполнив или не заполнив персональные данные, нажмите на кнопку Готово, дождитесь ответа процессингового центра и можете начинать работать со своим кошельком. В заголовке открывшегося окна Интернет. Кошелька (рис. 5.9) вы увидите номер вашего счета в процессинговом центре системы Яндекс. Деньги. Теперь любым удобным для вас способом положите на свой счет необходимую сумму денег. После этого можно отправляться в интернет-магазин за покупками.
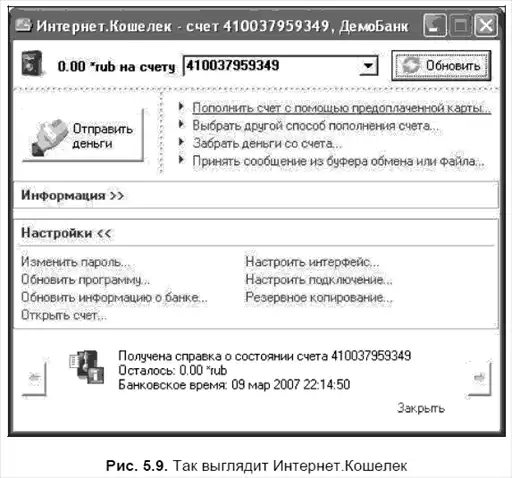
Последние версии программы Интернет. Кошелек позволяют создавать в одном кошельке несколько счетов одновременно, поскольку они не связаны с вашим логином на сайте Яндекса.
Вы можете копировать и устанавливать один и тот же кошелек на нескольких компьютерах, но здесь следует помнить одно — выполнив операцию, обновите кошельки на всех остальных компьютерах. Нельзя воспользоваться одними и теми же средствами несколько раз, поскольку платежная система ведет учет израсходованных средств.
Желательно после каждой операции создавать резервную копию своего кошелька (папки Data и DB). Если с основным кошельком что-то случится (например, вы его случайно удалите), установите Интернет. Кошелек заново и замените папки Data и DB резервными. В некоторых случаях Интернет. Кошелек может предложить синхронизацию данных, которую необходимо сделать обязательно. Интернет. Кошелек версии 2.0 и выше автоматически отслеживает рассинхронизацию данных и проводит синхронизацию.
Пополнение кошелька.
Существует несколько способов пополнения своего Интернет. Кошелька. Некоторые из них доступны по всей территории России, другие только в отдельных населенных пунктах. Рассмотрим все способы ввода денег.
Наличный платеж через отделения Почты России.
Лучше всего выбрать отделение, которое включено в систему ускоренных денежных переводов. Таких большинство, но, все же, прежде чем делать перевод, выясните этот момент. Уточнить наличие почтового отделения, осуществляющего ускоренные переводы в вашем городе, можно не выходя с сайта Яндекса, для чего откройте справочную страницу с адресом http://info.russianpost.ru/servlet/department. Здесь последовательно выберите регион и населенный пункт либо шестизначный индекс, либо введите название населенного пункта. После нажатия кнопки Показать будет выведен список отделений связи, осуществляющих ускоренные платежи в выбранном населенном пункте.
Если такого отделения нет, придется остановиться на обычном почтовом денежном переводе. Комиссия по любому из них берется одинаковая — 3 % от суммы перевода, но не менее 7 рублей за перевод. Поэтому меньше 230 рублей переводить невыгодно. (В небольших городах или других населенных пунктах комиссия по ускоренному денежному переводу может составлять большее значение.).
При ускоренном переводе зачисление в кошелек обычно производится на следующий рабочий день после осуществления перевода, а при обычном — в срок от 2 до 5 рабочих дней.
Чтобы не задумываться, как заполнить квитанцию перевода, вы можете сформировать ее на сайте. Для этого откройте страницу по адресу http://money.yandex.ru/shop.xml?scid=766. Заполните на этой странице несколько полей (сумма, ваши ФИО, адрес) и сформируйте квитанцию (рис. 5.10). Бланк почтового перевода, который вы увидите после нажатия кнопки Получить квитанцию, надо распечатать на принтере, указав ориентацию страницы Альбомная (Landscape), вместо обычной Книжная (Portrait). Обратите внимание на то, что заполняется в поле Сообщение.

Перевод через Сбербанк России.
Осуществить его не сложнее, чем выполнить почтовый перевод, тем более что отделения Сбербанка есть везде. Размер комиссии такой же, как при почтовом переводе и составляет 3 %, а вот срок поступления денег на ваш счет будет существенно больше и составит от 3 до 7 банковских дней.
Для заполнения бланка платежного поручения можно воспользоваться примером либо, введя реальные данные, сформировать и распечатать его на принтере. При заполнении вручную обратите внимание, что должно быть заполнено в поле Назначение платежа и просите операционистов Сбербанка указывать назначение платежа полностью при передаче данных банку-получателю.
Внимание. В назначении платежа указывается, что это авансовый платеж для участника Яндекс. Деньги, и НДС он не облагается. Это необходимо для того, чтобы при возможном выводе денег из системы в назначении платежа можно было на полном основании написать, что выводится излишне уплаченная авансовая сумма.Наличный платеж через терминал.
Пару лет назад платежные терминалы для большинства российских городов были экзотикой. Теперь они встречаются все чаще и чаще, становясь привычным атрибутом большинства торговых центров вне зависимости от того, в каком городе они находятся.
Существует три типа терминалов, относящихся к различным системам, через которые можно пополнять свой счет. Это — сети ОСМП, SprintNet и "Элекснет". Большинство терминалов работают круглосуточно, но если они расположены внутри торговых комплексов, режим работы терминалов зависит от режима работы торговых точек.
Размер перевода минимальной суммой не ограничивается. Для ввода денег с помощью терминала вам потребуется набрать номер своего счета в системе Яндекс. Деньги и ввести наличные средства. Комиссия за переводы, взимаемая в различных сетях, существенно различается. Если в сети SprintNet ее размер составляет 3 % от суммы платежа, то в системе ОСМП размер комиссии составляет до 6 %. (Впрочем, это крайняя, максимальная величина. Она может быть и меньше, но не больше 6 %.) К тому же надо иметь в виду, что буквально недавно изменились условия зачисления денег на счета клиентов в системе ОСМП, и теперь срок зачислений во все платежные системы задерживается на 24 часа.
Терминалы, банкоматы, отделения связи и прочее, прочее, прочее — все это хорошо. Но знать, что ими можно воспользоваться, это одно, а вот знать, где их можно найти — совсем иное. И здесь платежная система опять приходит на помощь. Если в ваших настройках установлен свой регион, либо вы устанавливаете нужный регион самостоятельно, вы сможете получить перечень мест, где можно положить деньги на счет с учетом указанного вами города. В список попадут только те точки, о которых знает платежная система (рис. 5.11). Дополнительно вы сможете отсортировать выборку либо по адресу, либо по величине комиссии. А еще можно использовать шкалу комиссии и отбирать точки внесения платежей по величине комиссии, которую они берут за перевод.

Карты Яндекс. Деньги.
Жителям крупных городов везет больше. У них есть возможность приобрести специальные карты Яндекс. Деньги, предназначенные для пополнения кошельков электронных за счет кошельков обычных. Покупая такую карту, вы передаете системе Яндекс. Деньги ее стоимость, но она не связывается сразу с вашим кошельком. Поместить их в свой кошелек можно позже, когда возникнет такая надобность. А можно и не в свой, а передать своему знакомому, партнеру, и уже он занесет указанную на карточке сумму на свой счет. Заносить деньги на свой счет можно из любого места, где есть доступ к Интернету, а вот приобрести карточки можно только в некоторых городах (на сайте, к сожалению, отсутствует информация, в каких городах продаются карты Яндекс. Деньги).
Жители Москвы и Санкт-Петербурга могут воспользоваться и услугами доставки карточек, но стоимость доставки для этих городов существенно различается. Для заказа такой услуги вам необходимо заполнить размещенную на сайте системы форму, указать свой адрес и иную контактную информацию. После этого вам перезвонят и направят курьера, который получит у вас наличные и выдаст заказанные карточки. Чаще всего доставка осуществляется на следующий день после размещения заказа.
Ну а если вы не хотите переплачивать за доставку или покупку у дилеров, то можно посоветовать, потратив на это время, приобрести карточки вообще без какой-либо наценки. Карточки любого номинала (а их номинал варьируется от 500 до 10 000 рублей) можно приобрести за наличный расчет в рабочие дни в офисе "Русского инвестиционного банка". Единственное условие — имейте при себе паспорт.
Активация карточки для Яндекс. Кошелька и Интернет. Кошелька выполняется по-разному. Для пополнения Яндекс. Кошелька, доступ к которому осуществляется через веб-интерфейс, зарегистрируйтесь на Яндексе, войдите в систему Яндекс. Деньги и выберите пункт Внести деньги (рис. 5.12). В форме, которая откроется после перехода по ссылке Активировать карточку, введите ее номер. Сотрите защиту с поля Пароль на карточке и введите его в соответствующее поле ввода. Теперь можно нажать на кнопку Внести на счет. Поскольку счет связан с вашим логином, деньги будут помещены на ваш счет.

Но еще не сразу. Вначале процессинговый центр проверит отправленные ему для активации сведения, и в том случае, если карточка будет им опознана, вам в течение нескольких секунд будет выдано подтверждение пароля карточки. Вот теперь (и только теперь!) сотрите с закрытого поля карточки Код проверки защиту. Этот код введите для завершения операции в одноименное поле формы. Если операция завершится успешно, вы получите соответствующее сообщение и информацию о сумме, которая зачислена на ваш счет. Если на этом этапе произошел сбой, операцию с вводом можно повторить, но желательно это делать не сразу, а через некоторое время. Причину сбоя система вам также сообщит.
Код проверки предназначен для того, чтобы избежать потери денег в случаях сбоя оборудования или программы. С другой стороны, это дополнительная защита от мошенничества. Но эта защита не используется для пластиковых карт номиналом 500 рублей (самые дешевые карточки) и для виртуальных предоплаченных карт.
Для пополнения кошелька в системе Интернет. Кошелька запустите программу и в главном окне выберите пункт Пополнить счет с помощью предоплаченной карты. Дальнейшие действия полностью соответствуют вводу денег через веб-интерфейс, т. е. вам будет предложено ввести код и пароль. В первую часть поля Номер введите выпуск карты, во второе поле (после дефиса) — ее номер.
Виртуальные предоплаченные карточки.
Первые виртуальные карточки, предназначенные для зачисления средств в кошельки Яндекс. Денег, поступили в продажу в 2002 году. Их стали продавать две компании — Группа e-port и компания "Элекснет". Номинал таких виртуальных карточек составлял 100, 500, 1000 и 3000 рублей. Фактически, продавались не карточки, к которым мы уже более-менее привыкли, а лишь PIN-коды, необходимые для их активации.
Просмотрев сегодня сайты этих компаний, я не нашел возможности вывода средств с предоплаченных карточек в платежную систему Яндекс. Деньги. Да, в системе e-port есть возможность пополнения счета в этой системе за счет средств на кошельке в системе Яндекс. Деньги, а вот обратной возможности не описывается. Компания "Элекснет" сегодня предлагает пополнение кошелька только за счет использования терминалов. Что ж, все течет, все изменяется.
Но если в одном месте что-то исчезает, то в другом месте оно должно появиться. Так получилось и в данном случае. Виртуальные карточки для внесения средств на свой счет в системе Яндекс. Деньги теперь можно приобрести в банкоматах Московского банка реконструкции и развития (http://www.mbrd.ru/). Одно время была возможность приобретения аналогичных карточек и в банкоматах Росбанка (http://www.rosbank.ru/ru/), но сейчас на сайте банка информация об этой возможности отсутствует.
Для того чтобы получить виртуальную карточку (ее еще называют виртуальной скрэтч-картой), выберите в меню банкомата (имеются в виду банкоматы МБРР) раздел оплата услуг системы "Яндекс. Деньги" и желаемый номинал карты (доступны карты номиналами 100, 500, 1000 и 3000 рублей). После этого вы получаете чек с данными виртуальной скрэтч-карты (выпуск, номер, пароль). Для зачисления указанной суммы на счет в системе Яндекс. Деньги необходимо активировать виртуальную скрэтч-карту аналогично обычной предоплаченной карте. Комиссия банка составит 4 %.
К сожалению, банкоматы МБРР имеются далеко не во всех регионах России, поэтому данный способ доступен немногим. Но зато те, кто имеет возможность пользоваться этими банкоматами, могут, приобретя подобную скрэтч-карту, передать ее кому угодно, как и карточку Яндекс. Деньги.
Банковские переводы.
Деньги в кошелек можно внести посредством наличного или безналичного платежа через банки, являющиеся партнерами системы Яндекс. Деньги, а также через обычные сберкассы и любые российские банки. Для этого надо произвести наличный или безналичный платеж на банковские счета ООО "Яндекс. Деньги" (Москва), либо на счета региональных партнеров системы Яндекс. Деньги. В число банков-партнеров системы Яндекс. Деньги входят:
□ ЗАО ГКБ "Автоградбанк";
□ БАЙКАЛЬСКИЙ БАНК СБ РФ;
□ ОАО "БАНК "ЕКАТЕРИНБУРГ";
□ БАНК "ТАВРИЧЕСКИЙ";
□ ОАО "БАНК УРАЛСИБ";
□ ВОСТСИБТРАНСКОМБАНК;
□ ЗАО КБ "Драгоценности Урала";
□ ИМПЭКСБАНК (без открытия счета);
□ ИМПЭКСБАНК (обычный банковский перевод);
□ КБ "ИнтехБанк" ООО;
□ ЗАО "МЕТРОБАНК";
□ НОВОСИБИРСКИЙ МУНИЦИПАЛЬНЫЙ БАНК;
□ АКБ "Приобье";
□ РОСБАНК;
□ СБЕРБАНК РФ;
□ Сеть "СтранаЭкспресс";
□ МФ КБ "Сибконтакт" (ОАО);
□ Система денежных переводов и платежей CONTACT;
□ ЗАО "Экономбанк".
Если ваш банк принимает наличные платежи для перевода в адрес третьих лиц или у вас есть банковский счет, но его нет в этом списке, вы все равно можете перевести деньги для зачисления в свой кошелек. Для этого надо перечислить средства на любой из банковских счетов ООО "Яндекс. Деньги" (Москва") или региональных партнеров системы Яндекс. Деньги, которые указаны по каждому банку на странице http://money.yandex.ru/ doc.xml?id=157119.
При переводе денег через банки необходимо обращать внимание на следующее:
□ сумма единовременного платежа должна составлять не менее 50 рублей и не более 300 000 рублей. Банки могут устанавливать собственные ограничения суммы;
□ во всех платежных документах обязательно указывайте номер вашего Яндекс. Кошелька или Интернет. Кошелька, открытого при установке кошелька, где первые цифры "41001" являются постоянным значением для всех кошельков системы Яндекс. Деньги;
□ в графе "Назначение платежа" платежных документов всегда обязательно указывайте: Для участника No. 41001******** системы Яндекс. Деньги. Авансовый платеж. Без ндс, где номер участника — это номер вашего кошелька. Платежи с неправильной формулировкой в графе "Назначение платежа" платежного документа будут возвращены отправителю как ошибочные;
□ платежи через иностранные банки не принимаются;
□ не принимаются платежи и от юридических лиц, если нет соответствующего договора между этим юридическим лицом и системой Яндекс. Деньги.
И последнее. Система Яндекс. Деньги не удерживает комиссию за зачисление денег в кошельки пользователей, однако банк может удержать с вас ту или иную комиссию за перевод средств в систему Яндекс. Деньги. Комиссионные, удерживаемые банками-партнерами и обычными банками, существенно различаются, а потому рекомендуется пользоваться услугами банков-партнеров.
Системы интернет-банкинга.
Некоторые банки предоставляют возможность пополнения счета в системе Яндекс. Деньги через систему онлайнового управления своим банковским счетом. Такие услуги предоставляет, например, Уральский трастовый банк, который выполняет переводы на интернет-кошельки без банковской комиссии. Доступ к данной возможности для проведения платежей обеспечивается через ввод номера карты и дополнительного идентификационного номера — "ДИН".
Есть и другие банки, оказывающие подобные услуги, но перечни услуг постоянно изменяются, поэтому узнать о них лучше всего в том банке, где у вас имеется свой счет.
Зачисление из других платежных систем.
Внести деньги на свой счет можно не только путем обмена реальных денег на виртуальные. Существуют и другие платежные системы, работающие с виртуальными денежными средствами, а следовательно, должна существовать возможность перевода их из одной системы в другую.
Прямых путей перевода денег из одной платежной системы в другую нет. Зато есть компании, которые оказывают услуги по обмену денежных средств одной системы на денежные средства другой.
На странице http://money.yandex.ru/shops.xml?ctid=179981 приведены ссылки на несколько таких обменников, которыми можно воспользоваться для ввода или вывода средств. Принцип действия у них подобен, но все же давайте разберемся, как ими пользоваться. И начнем с компании ONLINECHANGE (www.onlinechange.com), услугами которой мне довелось воспользоваться, и никаких нареканий они у меня не вызвали.
Сервис, предоставляемый этой компанией, позволяет автоматически, в режиме онлайн, произвести обмен электронных валют между пятью наиболее распространенными онлайновыми платежными системами — WebMoney, Яндекс. Деньги, E-gold, DramCash, Деньги@Mail.ru. А кроме того, купить или продать электронную валюту с оплатой банковским переводом через любой банк России. Первая заявка на автоматический обмен через систему ONLINECHANGE была обработана 17 ноября 2003 года.
Одним из важных свойств этой системы обмена является предоставление двух видов обмена электронных валют (рис. 5.13):
□ моментальный обмен — осуществляется сразу после получения оплаты, мгновенно;
□ простой обмен — осуществляется в течение 24 часов с момента получения оплаты от пользователя. Отличается от моментального обмена более выгодным курсом.
 Из личных наблюдений.
При простом обмене деньги зачисляются на счет получателя в самом конце 24-часового отрезка времени.
Но отличие моментального обмена от простого заключается не только во времени осуществления операции обмена. Курс обмена при простом варианте несколько лучше, чем при моментальном. Например, на момент написания этих строк обмен WMR на Яндекс. Деньги при простом обмене происходил по курсу 1,0044:1, а при моментальном — 1,0094:1. Небольшая, но разница есть, и при больших суммах потери будут существенные. (При этом не учитываю комиссию, которую берет за обмен каждая из платежных сторон, участвующих в обмене.).
Если простой обмен может быть совершен практически в любое время, то вот с моментальным не исключены проблемы. Может возникнуть ситуация, когда на запрос по совершению моментального обмена система ONLINECHANGE предложит выполнить простой обмен. Дело в том, что, в отличие от простого обмена, любое направление моментального имеет лимит мгновенного расхода средств. Сообщение системы обмена о невозможности совершения моментального обмена в данный момент означает, что установленная сумма лимита на расход меньше той, которую вы хотите обменять.
С моментальным обменом надо быть очень внимательным, поскольку есть определенное требование на скорость оплаты сделки — она должна быть оплачена в течение 10 минут. Если оплата за это время не поступит, сделка обмена переходит в разряд простых. С другой стороны, если вы оформили заявку на простой обмен, а затем потребовалось ускорить эту процедуру, вы можете выполнить действия по досрочной выплате, за которые с вас дополнительно возьмут комиссию в размере 1 %.
А теперь о самой процедуре оформления заявки. Рассмотрим ее на примере перевода денежных средств из системы WebMoney в систему Яндекс. Деньги.
Выберите исходную валюту (например, WMR) и тип обмена — простой или моментальный. В зависимости от сделанного выбора будут выведены курсы обмена. Выберите перевод средств в систему Яндекс. Деньги. На новой странице заполните поля формы заявки, где укажите обмениваемую сумму (для каждого типа обмена могут быть указаны ограничения минимальной и максимальной суммы), идентификатор WebMoney и номер вашего кошелька в системе Яндекс. Деньги. Не забудьте указать и свой e-mail, на который вам будут приходить сообщения о состоянии выполнения заявки.
После того как вы введете исходную сумму, в дополнительных полях будет показана сумма, которая будет списана со счета WebMoney, сумма, которая поступит в систему Яндекс. Деньги, и сумма, которая будет зачислена в ваш кошелек. При расчете этих значений будут учитываться размеры комиссий, взимаемых за выполнение операций каждой платежной системой.
Если вы согласитесь с условиями и нажмете кнопку Обменять, система выставит отправителю счет для оплаты. Вам надо будет перейти в систему WebMoney, оплатить выставленный счет. Все действия — оформление заявки, получение информации об оплате счета, информация о завершении операции обмена — сопровождаются отправкой на указанный вами адрес соответствующих почтовых сообщений.
Сервис ROBOXchange (http://www.roboxchange.com/) начал свою работу в 2002 году как интернет-обменник, функции которого и сегодня остаются одним из основных направлений деятельности. С помощью сервиса ROBOXchange можно осуществить обмен WMZ, обмен WMR, обмен других титульных знаков WebMoney, обмен e-gold, Яндекс. Деньги, MoneyMail, E-Bullion, Pecunix и других электронных валют. Все обменные операции осуществляются в автоматическом режиме мгновенно и требуют минимального участия пользователя.
Процесс обмена довольно прост. Вначале вы выбираете денежные знаки, которые хотите обменять, и денежные знаки, которые хотели бы получить. Одновременно с выбором выводится информация о курсе обмена. Далее вы должны ввести либо сумму, которую хотите перевести, либо сумму, которую хотите получить. Второе значение рассчитывается автоматически. (Курс обмена по сравнению с ONLINECHANGE на момент написания был несколько лучше.) При обмене с WM на Яндекс. Деньги введите ваш WebMoney ID и номер кошелька в системе Яндекс. Денеги, свой e-mail и нажмите кнопку Обменять (рис. 5.14). Оплату процедуры обмена вы должны совершить в течение 45 минут, в противном случае заявка будет отменена, а с вас будут удержаны комиссионные. Сам процесс обмена после оплаты совершается практически мгновенно.
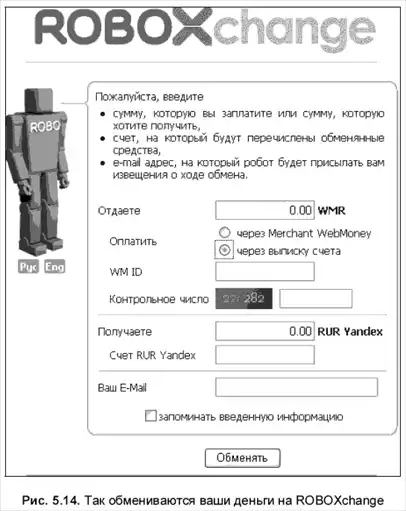
Аналогичный сервис обмена электронных денег между различными платежными системами предлагает и проект MegaExchange (http://megaexchange.ru/). Но у него есть свои отличия. Так, если вы предполагаете совершать операции обмена через этот сервис неоднократно, вам будет выгодно зарегистрироваться на сайте. В этом случае все суммы обмена, совершенные вами, будут учитываться, что повлияет на размер скидок на услуги. Система скидок накопительная, она учитывает все прошлые обмены и будет увеличиваться при будущих. Чем большую сумму денег вы обменяете, тем более выгодный курс получаете. Скидка обновляется в режиме реального времени. Сразу после завершения операции обмена скидка пересчитывается.
Кроме уже названных систем можно также воспользоваться услугами системы "Обменный пункт" (http://obmendeneg.com/), интернет-проекта ExchEngine (http://www.exchengine.ru). Желающие могут найти в Интернете и другие варианты.
Перевод из Интернет. Кошелька в Яндекс. Кошелек.
Имея Интернет. Кошелек, вы можете перевести часть средств из него в свой Яндекс. Кошелек, использование которого может оказаться удобным в поездках, когда у вас не будет с собой компьютера с установленной программой.
Выбрав этот вариант пополнения средств (рис. 5.15), введите сумму перевода в форме и подождите, пока программа Интернет. Кошелек, установленная на вашем компьютере, не запросит подтверждения перевода. (Необходимо, чтобы программа при этом была запущена.) За перевод денег из Интернет. Кошелька в ваш аккаунт на Яндексе взимается комиссия 0,5 % от суммы перевода.
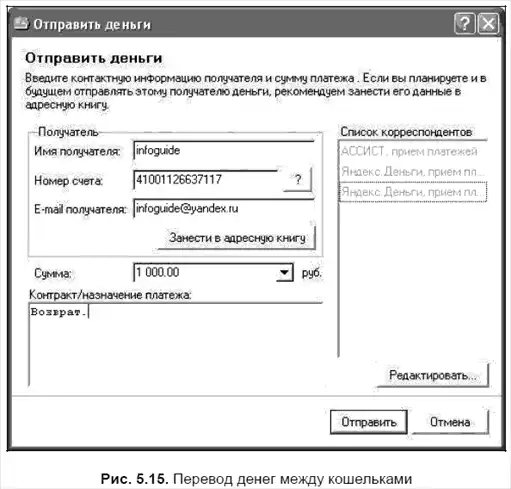
Перевод с кошелька другого пользователя системы.
Пополнить счет вы можете и в том случае, если деньги вам будут переведены с другого кошелька. Для выполнения такого перевода вы должны предоставить человеку, пожелавшему осуществить такой перевод, номер своего кошелька и электронный почтовый адрес. За эту операцию система Яндекс. Деньги взимает комиссию в размере 0,5 % от суммы перевода. Для прямого перевода средств с кошелька на кошелек есть ограничение в размере 300 000 рублей за один раз в один день.
Кто деньги мне прислал.
Действительно, а кто вам перечислил на счет деньги, если вы ничего на свой счет не зачисляли? При использовании Яндекс. Кошелька перейдите по ссылке Просмотреть детальную информацию раздела Информация. Выберите вкладку Зачисления. Двойной щелчок на интересующем вас поступлении откроет информационное окно. Информацию о том, с какого номера счета и за что был осуществен перевод, можно увидеть только если платеж был осуществлен из Яндекс. Кошелька или программы Интернет. Кошелек версии 2.4.2.0 и выше. Для получения детальной информации о банковском переводе необходимо воспользоваться платной услугой Детализация счета.
Где хранятся мои деньги.
Вполне закономерный вопрос. Действительно, переведя "живые" деньги на свой виртуальный кошелек, хотелось бы знать, а где же они хранятся, те, живые.
Все зачисленные в систему Яндекс. Деньги средства находятся на банковских счетах компании-оператора системы в следующих банках:
□ ИМПЭКСБАНК;
□ Банк "ТАВРИЧЕСКИЙ";
□ Внешторгбанк;
□ Росбанк;
□ Сбербанк.
Так что не волнуйтесь, если вы не потеряете пароль к своему кошельку, никуда ваши деньги не денутся, за их сохранность несут ответственность вполне солидные банки.
Как оплатить покупку.
Деньги в кошельке не должны лежать просто так, их надо использовать — либо оплачивать покупки или услуги, либо выводить из системы, если покупки в Интернете вы не совершаете. В отличие от банковского счета, за хранение средств в кошельке вам никакие проценты не начисляются.
Оплата услуг или товаров с помощью электронных денег бывает не только удобна (все операции вы можете выполнить, не вставая из-за стола), но и выгодна. Многие компании предоставляют либо постоянные скидки при оплате электронными деньгами, либо проводят различные кампании, во время которых стоимость товаров и услуг существенно снижается. Например, при заказе товара в магазине Florum.ru, осуществляющем доставку цветов по Санкт-Петербургу, в качестве приза предлагается бутылка шампанского, а каждый оплативший услугу через регистратора доменов Регистратор R01 получает 100 % стоимости этой услуги на бонусный счет.
С помощью цифровых наличных можно оплачивать счета интернет-провайдеров, услуги мобильной связи, платить за учебу, заказывать билеты, страховаться, совершать покупки в интернет-магазинах, оплачивать коммунальные и многие другие услуги.
Если вы еще не знаете, где можно приобрести товар, оплатив его из кошелька, зайдите на страницу http://money.yandex.ru/shops.xml. Здесь приведен перечень онлайновых магазинов, служб, услуг и товаров, за которые принимаются электронные платежи. Перечень постоянно обновляется по мере подключения новых услуг или магазинов. Попасть на эту страницу можно и по ссылке с главного окна Интернет. Кошелька. Перейдите в раздел Информация и щелкните на ссылке Торговый ряд.
Но совершенно не обязательно искать товар здесь. Если вы его уже нашли в онлайновом магазине, и там сказано, что вы можете оплатить товар Яндекс. Деньгами — совершайте платеж непосредственно с формы оплаты этого магазина. (Помните, что при оплате через Интернет. Кошелек программа должна быть у вас запущена.).
Вне зависимости от того, в каком магазине вы оплачиваете покупку или услугу, процесс покупки происходит одинаково. Выбрав товар, вы нажимаете на кнопку Купить и переходите на страницу выбора варианта оплаты. В случае оплаты через Интернет. Кошелек выберите этот вариант. Система оплаты направит вам требование на подтверждение оплаты, которое будет показано в окне вашей программы. В этом окне будут показаны реквизиты продавца, сумма к оплате, описание товара и иные условия совершения сделки. Это требование будет подписано цифровой подписью продавца. Если заказ сделали вы и будете его оплачивать, нажмите на кнопку Платить. При этом контракт подписывается цифровой подписью с вашей стороны, и электронные наличные отправляются на счет продавца.
Если вы покупаете товар, который вам должны выслать в электронном виде (например, пин-код), но по каким-либо причинам вы его не смогли получить, вам в случае оплаты через Интернет. Кошелек необходимо будет обратиться в службу выдачи заказа (http://money.yandex.ru/shop.xml?scid=824). При использовании Яндекс. Кошелька, можно запросить приобретенный пин-код еще раз на странице История платежей, перейдя по ссылке в названии платежа.
Обратите внимание, что система Яндекс. Деньги не формирует и не отправляет вам никаких документов по факту совершения сделки. Все необходимые документы, в случае, если они вам требуются, вы должны запрашивать у продавца. А вот копию платежного поручения, по которому был произведен платеж, получить вы можете. Для этого необходимо прислать заявку в службу поддержки с указанием информации об исходящем платеже.
В соответствии с заключенным соглашением об использовании системы Яндекс. Деньги (его вы подписывали до начала использовании системы), весь документооборот между вами и системой происходит только в электронном виде. И этот документооборот приравнивается к документообороту на бумажных носителях. Никакие иные документы в подтверждение приема платежей пользователю не выдаются.
Покупая товар или оплачивая услуги с помощью системы Яндекс. Деньги не забывайте, что вы действуете от своего имени, а не от имени организации. Поэтому никаких данных по факту совершения сделки в налоговые органы не передается. За все взаимоотношения с налоговиками отвечает продавец товара. Если вы собираетесь использовать систему не по прямому назначению, за все финансовые и налоговые риски будете отвечать только вы.
И все же, что можно купить и что можно оплатить Яндекс. Деньгами? Любые товары в онлайновых магазинах, ставших партнерами этой системы. Например, вы можете приобрести в онлайновом магазине Softkey.ru любое программное обеспечение, которое там продается. Чем выгодно? В том случае, если для активации программы достаточно получить только ключ, который присылается по электронной почте, то оплатив покупку, вам останется лишь подождать, пока разработчики программы его вам пришлют. А если оплачивать почтовым или банковским переводом, потребовалось бы дополнительное время для его зачисления на счет продавца.
Пользователи блогов "Живого Журнала" могут оплатить дополнительные услуги и они будут предоставлены немедленно. Вы можете выбрать оплату своего журнала, журнала кого-то из друзей, дополнительных картинок пользователя, места на диске, подарочного сертификата или виртуального подарка. Выбрав нужный пункт, нажмите кнопку Добавить к вашему заказу. На открывшейся странице проверьте правильность списка заказанных товаров и выберите из списка методов оплаты "Яндекс. Деньги". Если Вы пользуетесь программой Интернет. Кошелек, она должна быть открыта в момент оплаты.
С помощью Яндекс. Денег можно оплатить хостинг, услуги доступа к Интернету, заплатить за мобильную связь или рекламу. К примеру, в магазине RUCARTA.COM вы можете оплатить любой мобильный контент, а кроме того, приобрести книги для мобильников, ведь здесь весьма приличный выбор — свыше 2 тыс. наименований. Или купить пин-коды MP3Money для покупки видео- и аудиофайлов.
Многие взамен обычной телефонной связи пользуются услугами Skype. Эти услуги вы также можете оплатить Яндекс. Деньгами, хотя для оплаты там есть и некоторые ограничения. А вот платежи в интернет-казино теперь не принимаются. Связано это с принятием Федерального закона РФ от 29 декабря 2006 г. № 244-ФЗ "О государственном регулировании деятельности по организации и проведению азартных игр и о внесении изменений в некоторые законодательные акты РФ", который запрещает с 1 января 2007 года деятельность по организации и проведению азартных игр в сети Интернет. Нельзя оплатить и иные азартные игры. Но можно оплачивать онлайновые игры, такие как Сфера, Дозоры, Территория и др.
Удобно рассчитываться и за путевки, особенно в том случае, если вы нашли интересную "горящую" путевку и хотели бы ее приобрести. Пока вы доберетесь до офиса компании, предлагающей эту путевку, кто-то может оказаться там раньше и выкупить ее до вас. Ну а если вы ее оплатите не отходя от своего компьютера, вам можно уже не торопиться — останется лишь съездить и получить документы.
Москвичи, петербуржцы и жители Казани могут воспользоваться услугами онлайнового приобретения и оплаты проездных билетов. И никаких очередей, лишь подойти с распечатанным документом и получить оригинал, а можно оплатить и услугу по доставке оригинала по указанному вами адресу.
Когда начинаешь детально просматривать списки услуг, которые можно оплатить Яндекс. Деньгами, поражаешься, насколько они разнообразны. Оказывается, оплачивать можно не только товары или услуги, но и погашать кредиты, взятые в некоторых банках. Например, можно погашать кредит, взятый по программе Home Credit, потребительский кредит, взятый в "Альфа-Банке", МБРР, Банке "Русский Стандарт" и некоторых других.
С оплатой реальных товаров сложнее. Да, за них можно заплатить и с помощью Яндекс. Денег, и при этом есть возможность найти товар со скидкой. Но как быть с доставкой? Хорошо, если онлайновый магазин имеет филиал в вашем городе, и доставка товара не будет для вас обременительной. А если такого филиала нет, то весь выигрыш будет "съеден" стоимостью доставки. Поэтому перед тем, как совершать покупку подобного товара, выясните, каковы условия и стоимость его доставки.
Как следствие, оптимальным вариантом для тех, кто живет не в Москве (а большинство магазинов, предлагающих товары, почему-то находятся именно здесь), является оплата электронных товаров или услуг, то есть тех, что не требуют физической доставки. Это пин-коды различных карт (Интернет, сотовая связь), музыкальные файлы, аудиокниги, электронные игры и развлечения, лицензионное ПО или серийные номера и коды доступа к нему и некоторые иные товары и услуги.
Как просмотреть свои платежи.
При использовании Яндекс. Кошелька перейдите по ссылке Просмотреть детальную информацию раздела Информация. Выберите вкладку Платежи. Двойной щелчок на записи о платеже откроет информационное окно, где будет приведена вся связанная с платежом информация, в том числе текст подписанного обоими сторонами контракта сделки.
Обмен денег.
Обменом будем называть перевод электронных денег из одного кошелька в другой, без вывода их из системы Яндекс. Деньги. Если вы пользуетесь и Интернет. Кошельком, и Яндекс. Кошельком, вы можете переводить деньги между ними. Но можно перевести средства и на кошелек другого пользователя.
Чтобы отправить деньги из вашего кошелька на счет другого пользователя платежной системы Яндекс. Деньги, нажмите на кнопку с картинкой в главном окне Интернет. Кошелька. Откроется окно Отправить деньги. Введите в соответствующие поля сумму, которую хотите отправить, имя получателя, номер его счета и его почтовый адрес. Если вы предполагаете и в дальнейшем переводить средства на этот кошелек, занесите его в адресную книгу. Тогда в следующий раз вам достаточно будет дважды щелкнуть на его имени мышью, и поля, требующие заполнения, заполнятся автоматически. Останется проставить только переводимую сумму.
Одновременно с деньгами в адрес получателя будет отправлена квитанция (на адрес его электронной почты). Получив такое сообщение, скопируйте его в буфер обмена, запустите программу Интернет. Кошелек, обновите состояние счета и примите зашифрованное сообщение, нажав на ссылку Принять сообщение из буфера обмена или файла в главном окне программы.
После этого информация о поступлении денег будет зарегистрирована в базе данных вашего кошелька. Проверить их можно перейдя по ссылкам Информация и Просмотреть детальную информацию. В открывшемся окне откройте вкладку Зачисления. Новое поступление должно появиться в открывшемся списке.
Перевести деньги, как видите, очень просто. Сложнее уберечься от мошенников. Все мы уже "проходили" через МММ и другие подобные пирамиды. Но предложения участвовать в подобных акциях до сих пор ходят по Сети. Могут обратиться и к вам с предложением перевести деньги на какие-либо кошельки и ждать, когда в ваш кошелек в свою очередь начнут поступать средства. Хотите — верьте, но очень велика вероятность того, что это мошенники. Могут быть и иные предложения. Если вы хотите сохранить свои деньги, никогда не переводите их неизвестным лицам, ведь получить деньги от мошенников обратно будет невозможно. И опять, имейте в виду, что система Яндекс. Деньги не несет ответственности за вашу доверчивость. Конечно, можно сообщить об обмане и Яндексу, но эта информация лишь даст дополнительные материалы для предотвращения подобных мошенничеств в будущем, в крайнем случае может быть приостановлено обслуживание кошелька мошенника, но не более того.
Вывод средств.
Причин, по которым вы решите вывести деньги из системы, может быть множество — понадобились наличные, не получилось купить нужный товар и деньги на счету больше не нужны. Да мало ли какие могут быть причины.
Важно другое — если на вашем счету есть деньги, их можно вывести. Рассмотрим, какими способами это можно сделать.
Откройте программу Интернет. Кошелек и перейдите по ссылке Забрать деньги со счета. Откроется окно браузера, в котором будут предложены различные варианты. Вывод возможен оплатой товара в обычном магазине путем безналичного банковского перевода, переводом на счет в банке либо получением наличных.
За вывод денег система взимает комиссионные в размере 3 % (+ 10 рублей при безналичном банковском переводе) Кроме того, дополнительный процент взимается непосредственно трансфер-агентом (банк, почта и др.). Вывод средств банковским переводом возможен только в российский банк и только в рублях. Для разных банков возможно различное ограничение по минимальной сумме перевода.
В зависимости от того, в какой банк вы будете выводить деньги, могут браться различные проценты комиссии, да и сроки зачисления могут различаться. В основном деньги выводятся на счет физического лица, что доступно для любого банка. Кроме того, можно выводить средства на карточный счет, а в отделения "Импексбанка" деньги можно выводить без открытия счета, "до востребования".
Для вывода средств необходимо выбрать наиболее подходящий вариант (тем, кто имеет пластиковую карточку, очень удобно выводить деньги на нее) и заполнить необходимые поля формы платежного поручения. Рекомендую быть внимательными при вводе номеров счетов, ИНН, КПП, названия банка. К сожалению, система заполнения платежного поручения сделана неудобно. Вполне можно было бы половину операций автоматизировать за счет подключения единого банковского справочника, формируемого Центробанком. Тогда было бы достаточно ввести ИНН вашего банка, а все остальные его данные подставились бы автоматически. (Так сделано в системе WebMoney).
Хочется обратить внимание на два момента:
□ недавно формы для заполнения платежного поручения в системе Яндекс. Деньги претерпели изменения, появилось поле БИК, КПП и ИНН получателя. Если банковские ИНН и БИК можно найти на сайте любого банка, то значение КПП чаще всего там обнаружить не удается. Потребуется связаться со своим банком и выяснить это значение;
□ по поводу ИНН получателя нужно разбираться в каждом отдельном случае. Хотя поле для ввода этого значения расположено после полей ввода фамилии, имени и отчества, но в него надо вносить значение ИНН банка, куда вы осуществляете перевод.
Совет. Мой совет заключается в следующем. Заполните форму, нажмите на кнопку Перевести деньги. Откроется окно Интернет. Кошелька, в котором будут выведены поля платежного поручения. Скопируйте их и затем распечатайте, а от подтверждения перевода откажитесь. Распечатанные данные для заполнения платежного поручения покажите вашему операционисту, и если он не найдет ошибок, смело заполняйте форму, так, как вы это уже делали. Если будут отмечены неточности, разберитесь, из-за данных каких полей формы они появились.Получить деньги наличными можно двумя способами. Первый — выплата денежных средств в отделениях "Импексбанка". Комиссия при этом составляет 1 % с сумм свыше 3 тыс. руб. Для вывода средств заполните форму, в которой вам надо выбрать отделение банка, указать выводимую сумму и данные своего паспорта. Срок получения перевода в банке составляет 24 дня.
Аналогичным образом можно вывести средства через систему платежей CONTACT, у которой пунктов обслуживания по России значительно больше. Комиссия составляет 1,5 %, что для небольших сумм удобнее, чем вывод наличности через отделения "Импексбанка". Да и срок получения меньше и составляет 1–2 рабочих дня. При заполнении формы также потребуется указать данные вашего паспорта, а при получении денег в пункте выдачи назвать фамилию получателя, сумму и номер перевода.
А что делать, если ваш платеж до банка не дошел? В этом случае откройте окно Сведения об операциях (Информация | Просмотреть историю операций | Сведения об операциях). Затем откройте перечень исходящих платежей (вкладка Счет | кнопка Платежи). Укажите исходящий платеж, соответствующий вашему выводу средств в банк, нажмите кнопку Инфо. В открывшемся окне (рис. 5.16) установите флажок Экспорт в буфер обмена, нажмите внизу окна кнопку Экспорт. Вставьте информацию из буфера обмена (<Ctrl>+<V>) в текст письма и пришлите подробную информацию о платеже в службу поддержки.

Еще одно небольшое замечание по поводу вывода средств. При заполнении формы вывода платежная система Яндекс. Деньги сама заполнит поле Назначение платежа. В нем будет сказано, что происходит возврат неиспользованных средств и что такой платеж НДС не облагается. Не меняйте данные этого поля! Вопрос, почему назначение платежа указано именно так, становится понятным, если вы вспомните, что рекомендует система заполнять в поле Назначение платежа при вводе средств. Да-да, вначале вы вводите средства и говорите, что это авансовый платеж, без НДС. Соответственно и вывести вы должны неиспользованные средства, внесенные в свой кошелек авансом. А такие операции НДС не облагаются.
Это обстоятельство значительно упрощает жизнь тем, кто выводит деньги из системы. Банк, через который обналичиваются электронные деньги, не обязан подавать в таком случае никаких сведений в налоговую инспекцию в отличие от компании, обслуживающей WebMoney. Следовательно, не требуется подавать декларацию о доходах, которая должна подаваться в случае проведения операций с ценными бумагами, которыми вы оперируете в WM. Должен признаться, что убедить инспектора налоговой службы в законности операций, особенно в случае покупки-продажи чеков в электронном виде, очень и очень не просто.
Информация и настройки.
Как и любая другая программа, Интернет. Кошелек имеет свои настройки. Воспользовавшись одноименным разделом главного окна, вы сможете изменить пароль доступа к кошельку, открыть новый счет, обновить программу (будет выполнена проверка наличия новой версии), обновить информацию о банке. Последнее необходимо для обновления данных о банке, адресах подключения и ключах, используемых банком для подписи контрактов.
Для загрузки через веб-браузер запустите кошелек и щелкните на кнопке Загрузить параметры. Если в вашем кошельке не отключена связь с веббраузером, то он получит параметры банка и спросит вас, принимать ли их. Если загрузка параметров через веб-браузер по каким-либо причинам невозможна, данные можно загрузить на диск своего компьютера, а затем выбрать в сводном меню кошелька команду Принять сообщение из файла либо Принять сообщение из буфера обмена соответственно. Вы можете также просто перетащить этот файл мышью на главное окно кошелька, и он обновит имеющиеся данные.
Помимо уже названных настроек, вы можете внести изменения в интерфейс и изменить параметры подключения к системе. Последнее может оказаться необходимым, если вы работаете через прокси-сервер. И последнее, что есть в разделе настроек, это создание резервных копий. Резервные копии создаются автоматически при закрытии программы, но, используя раздел Настройки, вы можете выполнить эту операцию принудительно.
В разделе Информация можно просмотреть информацию о банке, через который вы проводите свои заявки, опубликовать свою визитную карточку, посмотреть подробную информацию о своих платежах и зачислениях.
Визитная карточка содержит данные, необходимые для проведения платежей. Создав ее, вы сможете отправить ее своим друзьям, при этом данные будут известны только вам и вашим получателям, или опубликовать у себя на сайте. Для формирования визитной карточки вам надо будет указать свой почтовый адрес (номер кошелька добавляется автоматически) и любую информацию, которую вы посчитаете необходимой. Для отправки в письме визитная карточка будет представлять собой закодированное сообщение и инструкции получателю, которые вам надо вставить в письмо. Для размещения на сайте визитная карточка будет выглядеть как стандартная HTML-форма, например так (листинг 5.1).
Листинг 5.1. Форма визитной карточки для веб-страницы I. <form method="POST" action="http://127.0.0.1:8129/wallet"> <input type=hidden name="wbp_Version" value="1.0"> <input type=hidden name="wbp_PayCashMessage". Value="4AEAAQAAANOeAyV1K5ixAAAAALgEAAChAAAAAQAAALJVYq/R9+XyIDQxMDAxMjA3MTA. YNzUgKPDz4S4pAAAAAAAAAAE1AAAAxODt7fvlIOTr/yDx4Ony4A0K0ffl8iDq7vDw5fHv7u3k5. E3y4DogNDEwMDEyMDcxMDI3NQDaEiELEicEABInAQCFckDpeJodZYyr7G9frIDwmwt2j7VbaM+ GzPl9YmXY4SDJVYiP368UfvDNoSr0Ig+7X60MSGFaEQA6hdaXYnoS3Qr0wbBIBbkWJVU0TF1PN. VgtfW4r6ZqTZWTUmwAJRWfY///+6XE1qUxCxarkwxtTuN57eqpZaKDDbAOeL/95kQAAAADaEiE. L1wsiTgEAIk4EAP/zL6QsjXghhx6hcqV/35zo5KkYFC8Z2S2G1ok47zY/7ZmaYybcwJEGSOiaL. DWjnjcTIuMGb1tdnl6M/AGMf3tTR0/JxQgXOZgx4RaWS2A9vwi1CtkumTEey9HC6husOorTQoH. MfEOp41XbmTWGMYkGyDfaNA6MmPU7ieWLyoSnAAAAACwAAAAAAQwAIAAAAAEAAAAgAAAAIAAAA. EQAAABpbmZvZ3VpZGVAeWFuZGV4LnJ1AKLh/yDttstaPx80°8k8I1q/7Ol0"> <input type=submit> </form>Переход по ссылке Просмотреть детальную информацию откроет окно с множеством вкладок. Здесь можно будет увидеть всю хранимую вами историю операций, включая приход, расход, зачисление с карточек и незавершенные операции, сообщения, отправленные владельцу кошелька (то есть вам), балансы и ряд иной информации. Данные по выполненным операциям можно скопировать в буфер обмена Windows либо сохранить в виде текстового файла.
Если на одном кошельке у вас открыто несколько счетов, переключаться между ними вы можете с помощью выпадающего меню в верхней части окна. Перед сменой счета закройте все окна, имеющие отношение к тому счету, с которым вы перед сменой работали.
5.2.3. Яндекс. Кошелек.
Спустя три года после запуска проекта Яндекс. Деньги в дополнение к располагаемому на компьютере пользователя приложению Интернет. Кошелек у системы появился доступ через веб-браузер. Назвали его Яндекс. Кошелек. Для того чтобы стать владельцем этого кошелька, необходима регистрация на Яндексе. Если вы зарегистрированы, перейдите на страницу системы Яндекс. Деньги и нажмите на ссылку Активировать кошелек.
После автоматического перехода в Яндекс. Паспорт пройдите процедуру создания платежного пароля (лучше, если этот пароль отличается от пароля для авторизации на Яндексе) и ввода данных для идентификации пользователя.
Желательно указать и данные документа, удостоверяющего вашу личность (мало ли что может случиться).
После автоматического перехода на сайт платежной системы вы оказываетесь в своем кошельке. На странице указывается номер вашего счета (выделен зеленым цветом, начинается на 41001) и баланс (при открытии 0,00 р.) Теперь вы можете выполнять любые из действий, описанных ранее для Интернет. Кошелька, но только в онлайне.
Когда ваш кошелек активирован, вы всегда сможете попасть в него, введя логин и пароль доступа к Яндексу и перейдя на главную страницу платежной системы Яндекс. Деньги. На странице вы увидите сумму, которая есть в вашем кошельке, и список нескольких последних платежей. Чтобы добавить денег в кошелек, оплатить что-то или просмотреть подробную историю платежей, нужно будет ввести платежный пароль.
Примечание. Для обеспечения безопасности ваших денег система отключает доступ к управлению кошельком, если вы, авторизовавшись в платежной системе, в течение 15 минут не выполняли никаких действий. Это может произойти, например, если вам неожиданно пришлось отойти от компьютера.В том случае, если вместо суммы средств на вашем счету появилась надпись Баланс временно недоступен, вам придется немного подождать. Вероятнее всего, в этот момент проводятся профилактические работы. Если срок их завершения на главной странице системы не указан, попытайтесь перезагрузить страницу через несколько минут. До тех пор, пока профилактические работы не завершатся, воздержитесь от выполнения каких-либо действий в кошельке.
Способы ввода и вывода денег, перевода на другой счет или оплаты за товары или услуги используются те же самые, что и при работе с Интернет. Кошельком. Обратите внимание на то, что при переводе из вашего Интернет. Кошелька в ваш Яндекс. Кошелек платежная система будет брать те же самые комиссионные, как и при переводе в любой другой кошелек.
В Интернет. Кошельке вы можете создать сколько угодно счетов и пользоваться ими одновременно. В Яндекс. Кошельке счет может быть создан только один, и он будет связан с вашим логином на Яндексе.
Счета, открытые в платежной системе с использованием программы Интернет. Кошелек, никак не ассоциируются со счетами, открытыми в системе с использованием Яндекс. Кошелька. Это два разных кошелька, поэтому у них разные номера. Используя программу Интернет. Кошелек, нельзя работать со счетом, открытым на сайте Яндекс. Деньги, и наоборот, нельзя с помощью Яндекс. Кошелька, открытого на сайте, управлять средствами в Интернет. Кошельке.
Обеспечение безопасности.
В отличие от Интернет. Кошелька, где все ваши распоряжения по расходованию денег подписываются с помощью цифрового ключа, Яндекс. Кошелек обеспечивает безопасность и достоверность иными способами.
□ Во-первых, доступ к этому ресурсу осуществляется по защищенному SSL-протоколу (адрес платежной службы выглядит так: https://money.yandex.ru/). Подключение по защищенному протоколу обеспечивает то, что информация, передаваемая вами с вашего компьютера на веб-сервис, не будет перехвачена и использована в корыстных целях.
□ Во-вторых, Яндекс рекомендует для работы с платежной системой использовать отдельный пароль, а не тот, по которому вы авторизуетесь на Яндексе. С чем это связано? Работа с бесплатными службами Яндекса осуществляется по обычному незащищенному соединению. Это означает, что информация может быть перехвачена, в том числе и ваш логин, и пароль. Дальнейшие последствия можно не объяснять. Но даже в том случае, если вы используете специальный платежный пароль, не применяйте общеупотребимые слова, числа, являющиеся датой вашего рождения или номером телефона. Ответственность за то, что кто-то смог подобрать пароль к вашему кошельку, несете только вы.
Для обеспечения дополнительной защиты вашего кошелька предусмотрена возможность блокирования попыток подбора платежного пароля. Если кто-то (в том числе и вы сами) выполните 5 попыток ввода пароля, и при этом пароль будет неверным, доступ к платежному сервису будет временно блокирован. Для снятия блокировки вам потребуется пройти определенную процедуру.
С целью предотвращения возможности несанкционированного доступа с вашего компьютера в то время, когда вы подключились к кошельку, предусмотрено, как уже отмечалось ранее, прерывание текущей сессии, если в течение 15 минут вы не выполняли никаких действий.
В случае, если вы забыли платежный пароль, существует регламент его замены. В этом процессе используются данные, которые вы заносили в форму при формировании пароля. Это и ваш электронный адрес, и кодовое число, телефон, дата рождения. Эти сведения вам необходимо запомнить или записать, но так, чтобы к ним не мог получить доступ кто-то еще. Для восстановления забытого пароля предоставляются 4 попытки. Если они оказались неудачными, единственным вариантом остается обращение в службу поддержки. При этом платежный пароль может быть восстановлен только после персонального рассмотрения.
Если же говорить о том, как хранится ваш платежный пароль на Яндексе, прочитайте документ "Условия получения и хранения платежного пароля" (http://help.yandex.ru/passport/?id=888367). В частности, там сказано:
Хранение платежного пароля и информации, доступ к которой защищен платежным паролем ("конфиденциальная информация"), осуществляется на сервере внутри корпоративной сети Яндекса в соответствии с требованиями, предъявляемыми Яндексом к защите собственной конфиденциальной информации, хранящейся в корпоративной сети.5.2.4. Что выбрать.
И вот после рассказа о возможностях платежной системы Яндекс. Деньги, о различных вариантах ее использования (с помощью Интернет. Кошелька и Яндекс. Кошелька) настало время задаться вопросом, а какой вариант удобнее?
В первую очередь сказывается привычка. Кто привык работать с программами, установленными на компьютере, вполне может удовлетвориться первоначальной версией, Интернет. Кошельком. Здесь все "на столе", пользоваться несложно, просмотреть информацию о старых платежах и поступлениях можно, не подключаясь к Интернету. Хотя для выполнения самих операций все же приходится переходить на страницы сайта.
Второе, что сказывается на выборе варианта, заключается в цели, для которой используется кошелек. Если для получения и вывода средств, то особой разницы в вариантах нет. Если же вы используете свой кошелек для приобретения товаров или оплаты услуг, то онлайновый вариант Яндекс. Кошелька оказывается значительно удобнее, поскольку вы перестаете быть привязанным к определенному рабочему месту и сможете производить оплату с любого компьютера, подключенного к Сети.
5.2.5. Дай рубль.
Только для тех, кто пользуется Яндекс. Кошельком, предназначена акция платежной системы под названием "Дай рубль, друг!" (рис. 5.17). Акция доступна пользователям, имеющим собственный интернет-проект, да что там проект — любую страничку в Сети. При этом пользователь должен быть зарегистрирован на Яндексе и иметь свой Яндекс. Кошелек.

На странице системы http://money.yandex.ru/choose-banner.xml вы можете выбрать любую из предлагаемых кнопок (а они разные — на одной просят рубль, а на другой целых пять), добавить на нее свой текст, получить код и разместить его на своей странице. Если посетитель захочет отблагодарить вас за интересный дизайн, информацию, графику, он сможет пожертвовать вам свой личный "рубль". Деньги будут зачисляться на логин, под которым вы были авторизованы в момент получения кода кнопки.
5.3. Яндекс. Деньги и партнерские программы.
Платежная система Яндекс. Деньги готова сотрудничать с компаниями в различных направлениях:
□ с дилерами по распространению карт Яндекс. Деньги;
□ с продавцами товаров и услуг.
Карты Яндекс. Деньги — это удобный платежный инструмент для тех, кто уже привык и умеет покупать в Интернете. Имея такую карту, пользователь может в любой момент положить деньги на свой счет и совершить покупку. Может рассчитаться картой со своим партнером, подарить ее на день рождения. Карты платежной системы не требуют особых условий хранения (главное, не потерять карту), могут быть использованы спустя долгое время после приобретения, хотя это мало вероятно. Обычно карты покупают тогда, когда уже известно, на что будут потрачены электронные деньги.
5.3.1. Распространителям карт Яндекс. Деньги.
Вот поэтому карты выгодно продавать. Тем более что цену на карту устанавливает продавец. Понятно, что покупая их у Яндекса по номинальной стоимости, продавец будет продавать их по цене, какую посчитает для себя выгодной и по которой у него будут их покупать. Вся прибыль идет в доход продавцу. А за реализацию карточек Яндекс еще и доплачивает. Немного, 0.01 % от номинальной суммы, но все же доплачивает — за старание, за работу. И ни для кого, за исключением дилеров по Москве и Санкт-Петербургу, не устанавливает никаких ограничений на минимальный объем продаж. Работайте себе на здоровье!
Примечание. Можно, безусловно, назначить на карту произвольную цену. Но опыт работы Яндекс. Деньги со своими дилерами показывает, что обычно наценка составляет 5 %.Дилер может выбрать для себя один из возможных вариантов распространения:
□ быть оптовым дилером, который привозит в свой регион большое количество карточек и распространяет через созданную им же дилерскую сеть;
□ розничным дилером, имеющим собственные точки розничной торговли;
□ заниматься курьерской доставкой, когда необходимо доставить лишь несколько карточек, но в определенное время и по определенному адресу.
Выгодно заниматься распространением карт платежной системы еще и потому, что дилер не уплачивает с полученной выручки НДС. Не вдаваясь в подробности, лишь отправлю вас на страницу платежной системы, где эта налоговая тонкость рассмотрена очень подробно. Читайте здесь — https://money.yandex.ru/partners/doc.xml?id=522803.
Помимо чистой прибыли, участие в партнерской программе в качестве дилера дает компании еще и иные преимущества. Яндекс обязуется:
□ дать дилеру доступ на все обучающие семинары Яндекс. Деньги и обеспечить его советами опытных специалистов, как сделать схему работы максимально эффективной;
□ продвигать дилера на страницах сайта Яндекс. Деньги, а также на страницах проектов Яндекса, чтобы укрепить доверие к бренду розничного дилера, повысить его известность, привлечь в его розничную сеть максимальное количество пользователей системы Яндекс. Деньги;
□ снабдить дилера необходимым ему комплектом POS-материалов (плакаты, наклейки, ценники) в зависимости от особенностей организации витрин в розничных точках дилера).
Как видите, в этой системе продумано все — от формы агентского договора до продвижения дилера средствами Яндекса, который найдет все.
5.3.2. Продавцам товаров и услуг.
Для этой категории бизнеса предусмотрены свои варианты сотрудничества с Яндекс. Деньгами. К ним относятся:
□ подключение по схеме "Центр приема платежей";
□ подключение по схеме "Продажа ПИН-кодов на сайте Яндекс. Деньги".
Первый вариант предназначен для онлайновых магазинов, продающих товары или услуги. Заключается он в возможности организации приема платежей из системы Яндекс. Деньги. При реализации этого варианта функции сбора и обработки информации о платежах будет выполнять центр приема платежей (ЦПП) системы Яндекс. Деньги, а на страницах магазина размещается только платежная веб-форма. Работа с интернет-магазином ведется на основании агентского договора о приеме платежей и соглашения о признании аналога собственноручной подписи.
Если покупатель решит оплатить товар или услугу Яндекс. Деньгами, то после заполнения платежной формы она отправит данные о платеже в ЦПП. ЦПП принимает платежи и электронным сообщением уведомляет об успешно проведенной платежной операции (уведомления возможны с помощью электронной почты или с помощью HTML-уведомления).
Уведомление по электронной почте удобно для магазинов, торгующих материальными товарами, когда не требуется мгновенной доставки товара покупателю. Почтовое сообщение формируется специальным образом, что позволяет осуществлять его автоматическую обработку (листинг 5.2).
Листинг 5.2. Пример почтового уведомления в формате plain_text. Кому "наименование магазина". Date: 01.01.2006 /дата платежа/ Поступила оплата за товар Сумма: 100 RUB /сумма платежа/ Номер заказа: 123 Ф.И.О.: Иванов И.И. Адрес доставки: Москва E-mail: ***@***.** Содержание заказа: букет цветов. розы. 25 штук. Contract: XXXXXXXXXXXXX /уникальный номер контракта в платежной системе Яндекс. Деньги/Магазинам, реализующим товары, требующие немедленной доставки их покупателю (ПИН-коды, электронные издания и т. д.) удобнее воспользоваться уведомлением в HTML-формате.
Примечание. ПИН-код — это секретная последовательность символов, используемая для получения пользователем доступа к услуге.В этом случае после поступления информации о платеже в центр приема платежей и ее авторизации, ЦПП отправляет на адрес (URL) магазина HTTP-уведомление, содержащее все необходимые данные для обработки платежа. Обрабатывая эти уведомления в своей информационной системе, магазин может осуществлять отгрузку товара или оказание услуги автоматически.
Протокол ЦПП позволяет доставлять уведомления в магазины, использующие любую программно-аппаратную платформу для своих информационных систем.
Процесс подключения магазина к работе с Яндекс. Деньгами по времени укладывается в один рабочий день и состоит из трех этапов:
1. Размещение кода платежной формы на сайте магазина (трудозатраты: 4 человеко-часа).
2. Тестирование приема платежей на деморублях (трудозатраты: 2 человекочаса).
3. Включение платежной формы в рабочий режим (трудозатраты: 1 человеко-час).
Продавцам, решившим организовать на своем сайте прием платежей через систему Яндекс. Деньги, необходимо обратить внимание на следующее. Хотя деньги из кошелька покупателя поступают на счет продавца моментально, продавец узнает об этом платеже не раньше, чем получит извещение о нем от системы Яндекс. Деньги и обработает его. Поэтому данная схема не слишком подходит для торговли товарами, предполагающими немедленную доставку. Ведь покупатель, приобретающий виртуальную карту сотовой связи, рассчитывает моментально получить ее ПИН-код. Так что гораздо больше эта схема подходит для ситуации, когда доставка товара в любом случае требует какого-то времени.
Второй вариант сотрудничества является в определенной степени противоположным первому. Противоположным в том смысле, что здесь происходит размещение не формы приема платежей на сайте онлайнового магазина, а товара, предлагаемого продавцом, на сайте Яндекс. Деньги. Товаром, как правило, являются ПИН-коды доступа к услугам интернет-провайдеров, сотовых операторов, хостинг-провайдеров, операторов IP-телефонии, иных компаний, реализующих ПИН-коды доступа (рис. 5.18).

Преимуществом этого варианта является отсутствие необходимости продавцу выполнять доработку своего сайта для поддержки оплаты Яндекс. Деньгами. Поставщик ПИН-кодов полностью независим от специфики интернет-платежей — технической, юридической или бухгалтерской. В рамках этой схемы продавец просто передает ПИН-коды системе Яндекс. Деньги для последующей реализации.
С каждым магазином Яндекс заключает индивидуальный агентский договор и комиссию согласует также индивидуально. Помимо этого, согласовывается формат, в котором магазин будет передавать продавцу ПИН-коды, дополнительную информацию. И можно начинать реализацию товара.
Существенный выигрыш данной схемы для продавца заключается в том, что Яндекс берет на себя все трудности, связанные с бухгалтерской обработкой электронных платежей. Деньги за проданные товары и услуги будут просто поступать на ваш расчетный счет, сопровожденные всей необходимой документацией.
Многие онлайновые магазины начали свое сотрудничество с системой Яндекс. Деньги тогда, когда работа с этим сервисом велась лишь с помощью Интернет. Кошельков. После появления Яндекс. Кошельков, расположенных на сайте http://money.yandex.ru, магазины могли легко перейти на прием денег при использовании любого варианта. Для этого достаточно было лишь несколько изменить форму оплаты, например, так (листинг 5.3).
Листинг 5.3. Пример изменения формы приема платежей I. Заменить "<form method="POST" action="http://127.0.0.1:8129/wallet">". На "<form method="POST" action="http://money.yandex.ru/select-wallet.xml">"; Добавить в форму тег "<input type="hidden" name="TargetCurrency" value="643">"; Добавить в форму тег "<input type="hidden" name="currency" value="643">".5.3.3. Реклама вместе с Яндексом.
Лучше представить свой товар и лучше его продать можно в том случае, когда товар широко рекламируется. Поэтому Яндекс предлагает своим партнерам проведение совместных промоакций. Одним из вариантов таких воздействий на покупателей могут быть скидки, предоставляемые продавцами. Информация о них ежемесячно появляется на специальной странице, а также на главной странице Яндекс. Деньги, так что посетители, пришедшие на этот сервис, сразу могут обратить на них внимание (рис. 5.19).

Другой вариант рекламных кампаний — бонусные программы, когда поставщик товаров или услуг предлагает участие в конкурсах или розыгрышах, победитель которых получает дополнительный приз. Какой — определяет продавец, а Яндекс заботится о том, чтобы об этом мероприятии узнало как можно больше покупателей. Яндекс оказывает при этом и дополнительную услугу — каждую неделю продавцу предоставляется статистика рекламной кампании, а по завершении месяца возможно проведение совместного анализа о дальнейшей судьбе рекламной кампании — нужно ли ее продолжать, следует ли ее изменить или прекратить.
5.4. Вместо заключения.
В конце марта 2007 года компания Яндекс распространила следующее заявление:
Яндекс становится 100 %-ным владельцем проекта Яндекс. Деньги. Второй совладелец платежной системы, компания PayCash, продает всю свою долю в проекте и лицензию на технологии и ПО, использующиеся в системе. Сумма сделки не разглашается. Сделка повлечет смену юридического лица — вместо ООО "Яндекс. Деньги" образуется ООО "ПС Яндекс. Деньги". Переименование и изменение состава владельцев никак не отразятся на пользователях системы. Неактивированные карточки Яндекс. Денег, купленные до этого объявления, останутся действующими. В течение трех месяцев платежи будут приниматься по банковским реквизитам и новой, и старой компании. Остатки на электронных кошельках передаются ООО "ПС Яндекс. Деньги". Новая компания также сохранит все договоренности с партнерами системы. Генеральным директором Яндекс. Денег по-прежнему остается Евгения Завалишина.5.5. Литература.
1. Положение ЦБР от 3 октября 2002 г. № 2-П "О безналичных расчетах в Российской Федерации" // Вестник Банка России. — 28 декабря 2002 г. — № 7.
2. Генкин А. С. Юридический статус электронных денег и электронных платежных систем // Бизнес и банки. — 2003. — № 15.
3. Захарченко В. Деньги виртуального мира // Банковский форум Банкир. Ру. — 14.03.2005. — http://bankir.ru/analytics/it/3Z27881.
4. Сенченко Н. Новому времени — новые деньги // Банковский форум Банкир. Ру. — 28.03.2005. — http://bankir.ru/analytics/it/3/29052.
5. Феоктистов А. Электронные деньги как средство расчета в Интернете // Hostinfo.ru. — 19.05.2003. — http://hostinfo.ru/articles/80.
6. Якутский А. "Яндекс. Деньги": продается все // Hostinfo.ru. — 05.08.2003. — http://hostinfo.ru/articles/131.
- 1.
- 2.
- 3.
- 4.
- 5.
- 6.
- 7.
- 8.
- 9.
- 10.
- 11.
- 12.
- 13.
- 14.
- 15.
- 16.
- 17.
- 18.
- 19.
- 20.
- 21.
- 22.
- 23.
- 24.
- 25.
- 26.
- 27.
- 28.
- 29.
- 30.
- 31.
- 32.
- 33.
- 34.
- 35.
- 36.
- 37.
- 38.
- 39.
- 40.
- 41.
- 42.
- 43.
- 44.
- 45.
- 46.
- 47.
- 48.
- 49.
- 50.
- 51.
- 52.
- 53.
- 54.
- 55.
- 56.
- 57.
- 58.
- 59.
- 60.
- 61.
- 62.
- 63.
- 64.
- 65.
- 66.
- 67.
- 68.
- 69.
- 70.
- 71.
- 72.
- 73.
- 74.
- 75.
- 76.
- 77.
- 78.
- 79.
- 80.
- 81.
- 82.
- 83.
- 84.
- 85.
- 86.
- 87.
- 88.
- 89.
- 90.
- 91.
- 92.
- 93.
- 94.
- 95.
- 96.
- 97.
- 98.
- 99.
- 100.
- 101.
- 102.
- 103.
- 104.
- 105.
- 106.
- 107.
- 108.
- 109.
- 110.
- 111.
- 112.
- 113.
- 114.
- 115.
- 116.
- 117.
- 118.
- 119.
- 120.
- 121.
- 122.
- 123.
- 124.
- 125.
- 126.
- 127.
- 128.
- 129.
- 130.
- 131.
- 132.
- 133.
- 134.
- 135.
- 136.
- 137.
- 138.
- 139.
- 140.
- 141.
- 142.
- 143.
- 144.
- 145.
- 146.
- 147.
- 148.
- 149.
- 150.
- 151.
- 152.
- 153.
- 154.
- 155.
- 156.
- 157.
- 158.
- 159.
- 160.
- 161.
- 162.
- 163.
- 164.
- 165.
- 166.
- 167.
- 168.
- 169.
- 170.
- 171.
- 172.
- 173.
- 174.
- 175.
- 176.
- 177.
- 178.
- 179.
- 180.
- 181.
- 182.
- 183.
- 184.
- 185.
- 186.
- 187.
- 188.
- 189.
- 190.
- 191.
- 192.
- 193.
- 194.
- 195.
- 196.
- 197.
- 198.
- 199.
- 200.
- 201.